ODSZKODOWANIE OD BANKU ZA NARUSZENIE DÓBR OSOBISTYCH I NAKAZ USUNIĘCIA NARUSZEŃ
- prawomocny wyrok
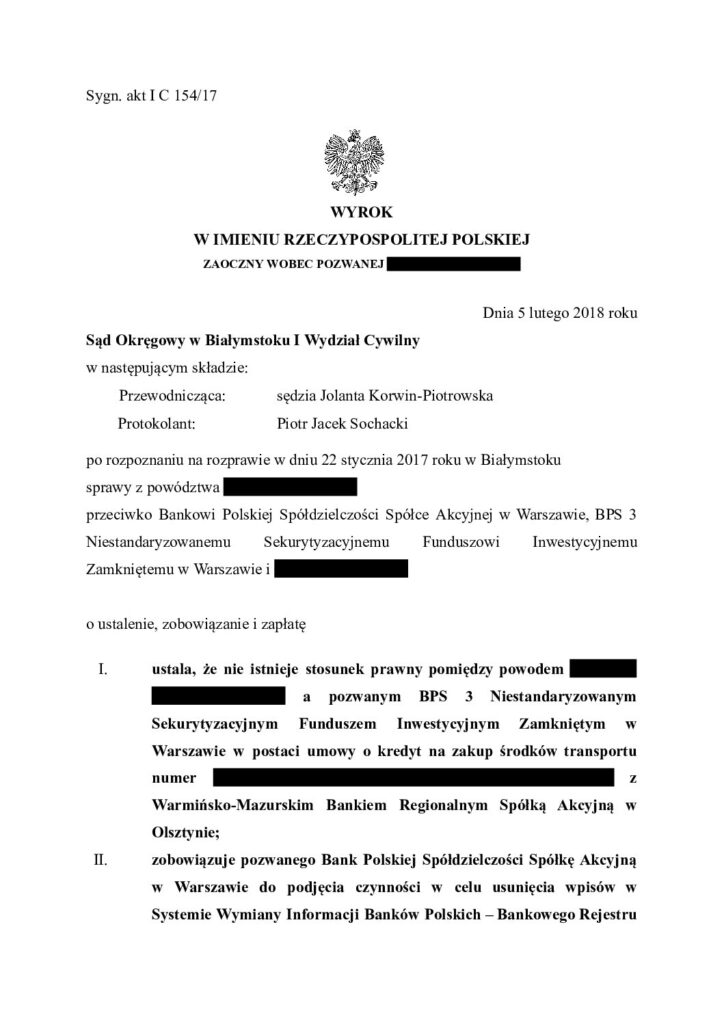
Sąd Okręgowy w Białymstoku wyrokiem z dnia 5 lutego 2018 r., sygn. akt IC 154/17 ustalił nie istnienie stosunku prawnego pomiędzy Klientem Kancelarii (Powodem) a pozwanym BPS 3 Niestandaryzowanym Sekurytyzacyjnym Funduszem Inwestycyjnym Zamkniętym w Warszawie w postaci umowy o kredyt na zakup środków transportu zawartej z Warmińsko-Mazurskim Bankiem Regionalnym S.A.
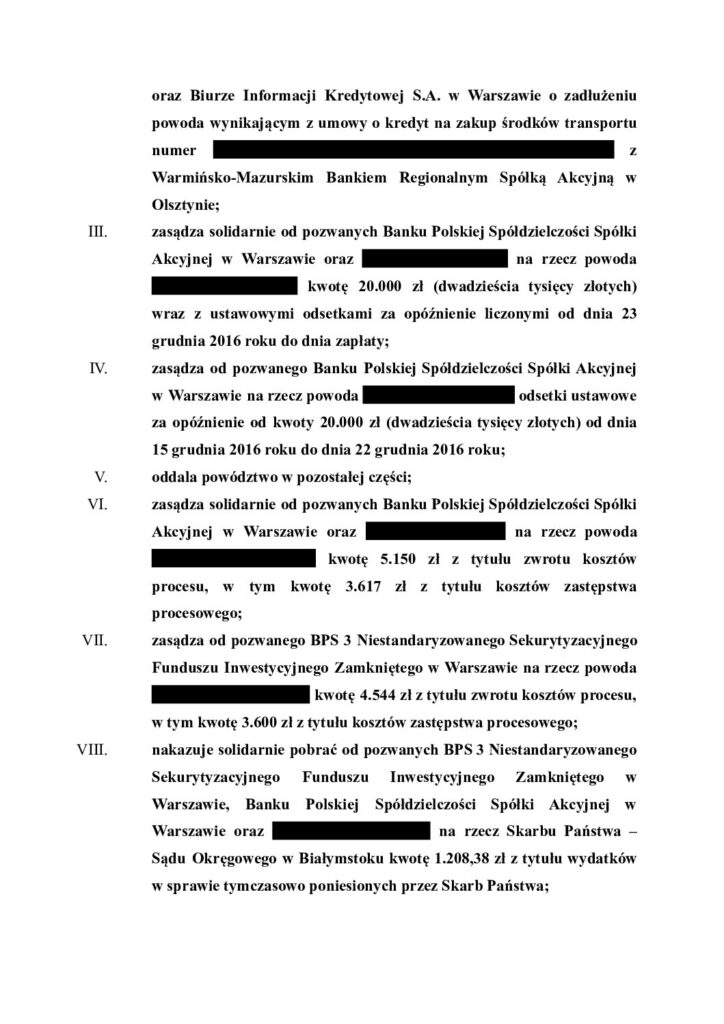
Ponadto Sąd zobowiązał Bank Polskiej Spółdzielczości S.A. (następcę prawnego Warmińsko-Mazurskiego Banku Regionalnego S.A.) do podjęcia czynności w celu usunięcia wpisów w Systemie Wymiany Informacji Banków Polskich – Bankowego Rejestru oraz Biurze Informacji Kredytowej S.A. w Warszawie o zadłużeniu Powoda wynikającym z umowy o kredyt na zakup środków transportu.
Sąd Okręgowy uwzględnił żądanie Klienta Kancelarii o zasądzenie na jego rzecz solidarnie od pozwanych Banku Polskiej Spółdzielczości S.A. (BPS) oraz osoby fizycznej występującej w sprawie zadośćuczynienie za szkodę niemajątkową (krzywdę) w wysokości 20 000 zł wraz z ustawowymi odsetkami za opóźnienie.
Poza powyższym na rzecz Powoda od każdego z Pozwanych zostały zasądzone koszty procesu, w tym koszty zastępstwa procesowego.
Żaden z Pozwanych nie wniósł apelacji od wyroku Sądu Okręgowego.
Streszczenie istoty sporu i rozstrzygnięcia:
Przyczyną wszczęcia przez Klienta Kancelarii (Powoda) powództwa przeciwko wyżej wymienionym osobom było bezpodstawne umieszczenie przez Bank danych Powoda w Systemie Wymiany Informacji Banków Polskich – Bankowego Rejestru oraz Biurze Informacji Kredytowej jako dłużnika Banku z tytułu zaciągniętego kredytu. Powód dowiedział się o umieszczeniu jego danych w ww. rejestrach w toku prób uzyskania kredytu na zakup nieruchomości. Banki, w których starał się uzyskać kredyt odmawiały mu z uwagi na jego rzekome zadłużenie ujawnione w rejestrach. W toku czasochłonnej analizy sytuacji Klient Kancelarii ustalił, iż jego była żona, z którą wiązała go wspólność majątkowa małżeńska, podpisała z BPS umowę o kredyt posługując się jego dowodem osobistym oraz obecnością osoby, która podała się za Powoda. BPS nie uzyskawszy spłaty kredytu od kredytobiorców, sprzedało wierzytelność Funduszowi Sekurytyzacyjnemu.
Wobec wykazania w toku procesu, iż Powód nie był stroną umowy o kredyt, Sąd uznał, iż Powoda nie łączy z Bankiem przedmiotowa umowa. W ocenie Sądu nie ulegało wątpliwości, iż pracownicy Banku nie dochowali należytej staranności w momencie zawierania umowy. Staranność powinna się w tym wypadku przejawiać m.in. zbadaniem autentyczności dokumentu tożsamości, porównaniem zdjęcia osoby widniejącej na dokumencie tożsamości z wyglądem osoby składającej podpis, sprawdzeniem danych poprzez zadanie pytań kontrolnych, porównaniem zgodności podpisów na przedkładanych dokumentach z podpisem złożonym na umowie. Powyższe ustalenia dały Sądowi podstawę do nakazania Bankowi usunięcia danych Powoda z rejestru BIK i Systemu Bankowy Rejestr.
Z uwagi zaś na szkodę niemajątkową (krzywdę) jaką poniósł Powód w związku z umieszczeniem jego danych w rejestrach dłużników, bezprawnym przetwarzaniu i zaniechaniu usunięcia nieprawdziwych informacji oraz niemożnością uzyskania kredytu na zakup nieruchomości, co stanowiło naruszenie jego dóbr osobistych w postaci: czci, godności, dobrego imienia, poczucia bezpieczeństwa i prawa do prywatności zostało zasądzone na jego rzecz zadośćuczynienie solidarnie od Banku i byłej żony w wysokości 20 000 zł wraz ustawowymi odsetkami za opóźnienie.