admin

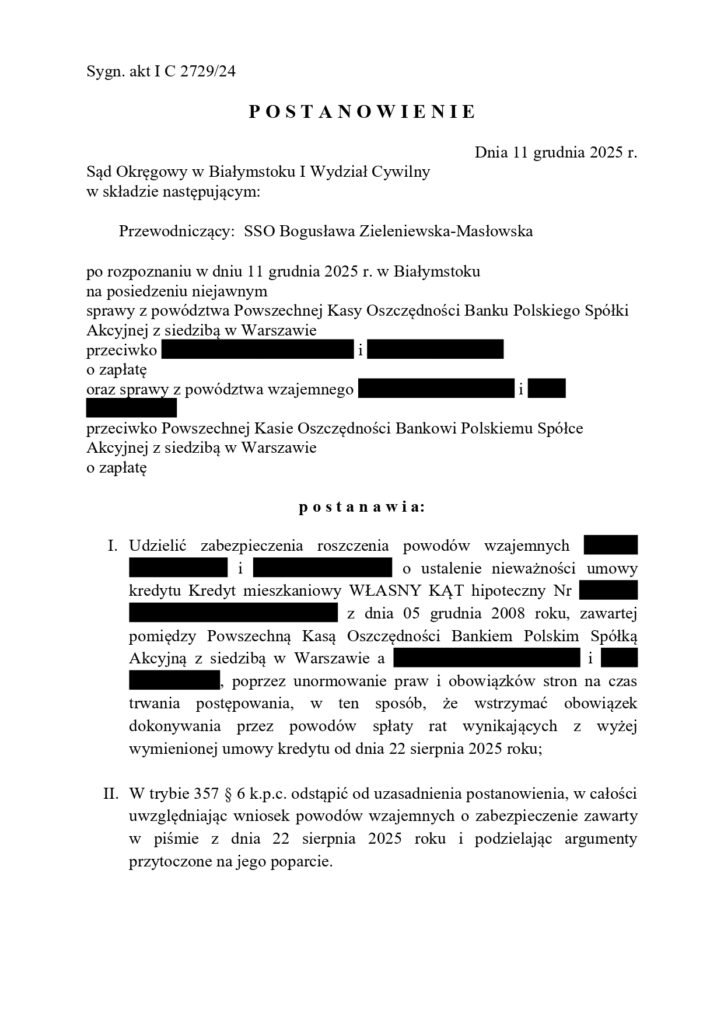
(41) Wstrzymanie obowiązku spłat rat kredytu na czas procesu przeciwko PKO BP S.A. umowa kredytu mieszkaniowego WŁASNY KĄT hipoteczny

 * prawomocne postanowienie

Sąd Okręgowy w Białymstoku postanowieniem z dnia 11 grudnia 2025 r., sygn. akt IC 2729/24 udzielił zabezpieczenia roszczenia Klientów Kancelarii w toku procesu o ustalenie nieważności umowy kredytu poprzez wstrzymanie obowiązku dokonywania spłat rat kredytu na czas procesu.

Klienci Kancelarii zostali pozwani przez PKO BP o zapłatę kwoty wypłaconego kapitału kredytu w sytuacji, w której sami nie pozwali jeszcze Banku. Po otrzymaniu pozwu złożyli powództwo wzajemne o ustalenie nieważności umowy kredytu i zapłatę świadczeń nienależnych zapłaconych na rzez Banku w wykonaniu umowy kredytu.

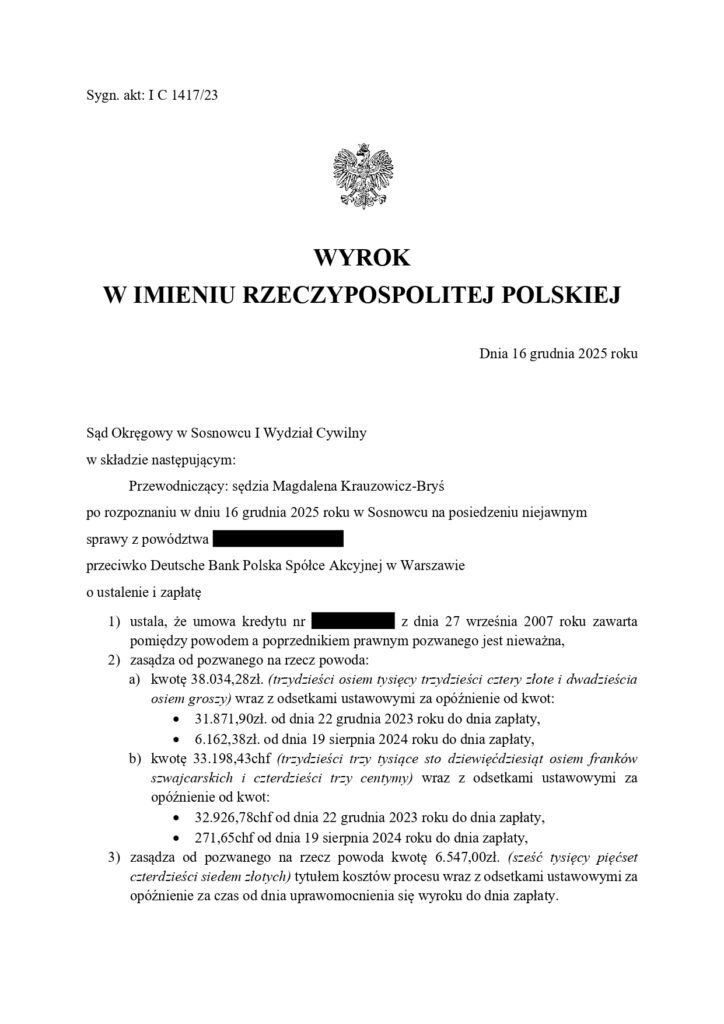
(40) Wygrana z Deutsche Bank Polska S.A. umowa kredytu nieważna

Sąd Okręgowy w Sosnowcu, I Wydział Cywilny wyrokiem z dnia 16 grudnia 2025 r., sygn. akt IC 1417/23 ustalił nieważność umowy kredytu hipotecznego denominowanego do CHF min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną. Na rzecz Klienta Kancelarii zostały zasądzone wszystkie kwoty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniu powództwa oraz koszty zastępstwa procesowego.

Umowy frankowe Deutsche Banku uchodziły za trudniejsze do unieważnienia niż umowy innych banków, głównie z powodu specyficznej konstrukcji umów, która pozwalała bankowi na obronę tezą, że kredyt był stricte walutowy, a nie złotowy z klauzulą waloryzacyjną (denominacja). Jednak argumentacja Kancelarii przekonała Sąd do podważania całej umowy.

Jednym z argumentów na zakwestionowanie tego typu umowy w całości jest wskazanie, że ocenie prawnej podlega treść czynności prawnej, a nie sposób jej wykonania.

Strony zawarły umowę kredytu denominowanego do CHF. Kredyt denominowany do waluty obcej charakteryzuje się tym, że bank udziela kredytobiorcy kredytu w wysokości CHF, ale wypłata tej kwoty następuje w PLN jako równowartość wskazanej w umowie określonej ilości CHF. W przypadku kredytu denominowanego do waluty obcej, kredytobiorca uzyskuje środki pieniężne w złotych, ale wysokość kredytu ustalona jest w walucie obcej, z tym że w momencie udostępniania kredytu czy jego transz, następuje przeliczenie z waluty obcej na złoty według kursu na dzień udostępnienia kredytu czy jego transz. Z kolei spłata rat kapitałowo-odsetkowych następuje w PLN obliczanych jako równowartość w złotych polskich określonej ilości waluty obcej.

W przypadku tego rodzaju umów wypłata przez bank kwoty kredytu w PLN oraz spłata kredytu w PLN przez kredytobiorcę nie jest uprawnieniem stron, ale ich obowiązkiem wynikającym z umowy. Za uznaniem, że strony zawarły umowę kredytu denominowanego przemawia ponadto brzmienie postanowień umowy mówiących o wypłacie kredytu w PLN na nabycie lokalu mieszkalnego, którego cena wyrażona była w złotówkach a nie w walucie obcej.

Tak więc obrona Deutsche Bank poprzez twierdzenie, że kredytobiorca mógł od początku spłacać kredyt w walucie (CHF/EUR) i dzięki temu „nie korzystać” z klauzul abuzywnych kształtujących mechanizm denominacji (odwołujących się do przeliczenia w oparciu o kurs z Tabeli Kursów tworzonej przez Bank) jest bezpodstawna.

Obowiązkiem banku jest takie skonstruowanie umowy kredytu, aby była ona ważna i skuteczna, i aby nie zawierała postanowień o charakterze niedozwolonym. Skoro konsument, wykonując umowę, realizuje swoje uprawnienia do spłaty kredytu w walucie polskiej (PLN), to nie można czynić mu z tego tytułu zarzutu i podnosić, że od początku winien był spłacać kredyt w walucie obcej (CHF/EUR), tak aby nie korzystać z klauzul abuzywnych kształtujących mechanizm denominacji. Nie można przerzucać na konsumenta negatywnych skutków zaniedbań banku, który stworzył wzorzec umowny obarczony istotnymi wadami.

Ponadto, spłata kredytu w walucie innej niż polska w przypadku Deutsche Banku była warunkowana zgodą banku.  Zgoda była warunkowa a więc nie można kategorycznie stwierdzić, że zawsze kredytobiorca mógł faktycznie od początku dokonywać spłaty w walucie obcej. Tak więc Powód spłacał kredyt w złotówkach w sposób opisany w umowie, tj. poprzez obciążenie na rzecz banku rachunku Powoda kwotą w złotych stanowiącą równowartość raty w CHF, zadłużenia przeterminowanego i innych należności Banku w CHF obliczonych przy zastosowaniu kursu sprzedaży CHF opublikowanego w tabelach kursów jednostronnie ustalanych przez Bank.

W orzecznictwie polskim od dawna przyjmuje się, że przy ocenie niedozwolonego charakteru określonego postanowienia umownego, również ocenie indywidualnej, nie ma żadnego znaczenia w jaki sposób umowa była wykonywana przez strony.  Skutek klauzul abuzywnych jest abstrakcyjny, w tym znaczeniu, że o abuzywności klauzuli decyduje samo jej brzmienie.


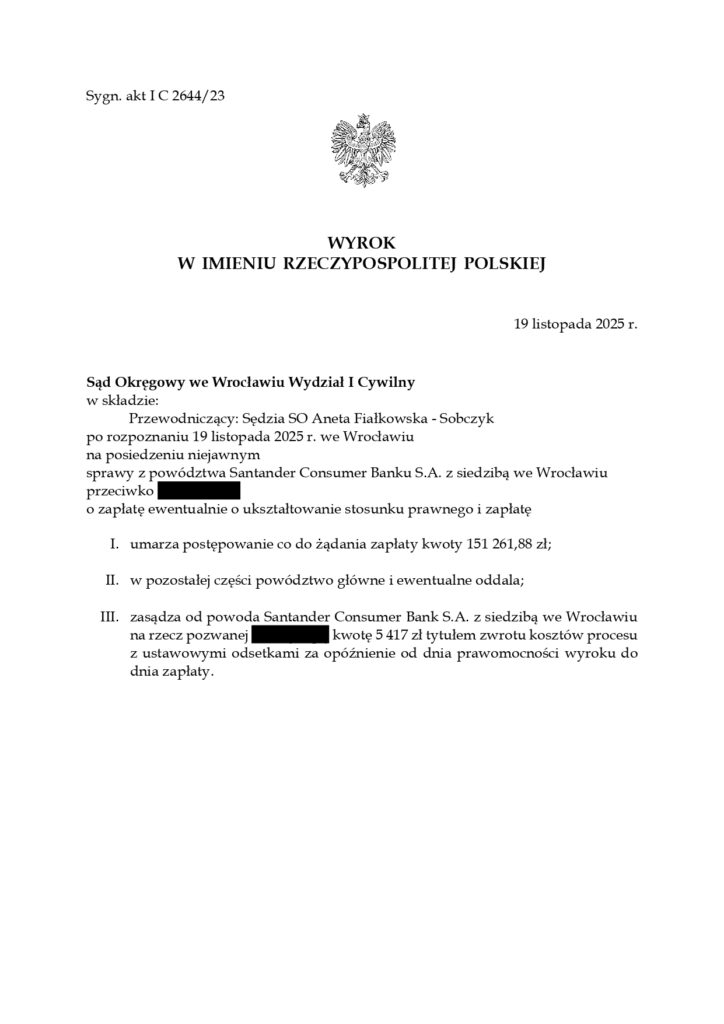
(39) Wygrana z Santander Consumer Bank S.A. umowa kredytu hipotecznego nominowanego do CHF nieważna

Sąd Okręgowy we Wrocławiu, I Wydział Cywilny wyrokiem z dnia 19 listopada 2025r., sygn. akt IC 2644/23 oddalił pozew Banku o zapłatę przeciwko Klientce Kancelarii z tytułu bezpodstawnego wzbogacenia, ewentualnie roszczenia zwaloryzowanego o wskaźnik inflacji oraz umorzył postępowanie o zwrot kwoty kapitału kredytu oraz zasądził na rzecz Klientki Kancelarii (pozwanej) zwrot kosztów procesu.

Sąd podzielił stanowisko Kancelarii, iż przedsiębiorcy (banki), nie mają prawa do tzw. wynagrodzenia za korzystanie z kapitału (wyrok TSUE z 15 czerwca 2023 roku, sygn. akt C-520/21) oraz waloryzacji sądowej wypłaconego świadczenia na podstawie nieważnej czynności prawej (postanowienie TSUE z 11 grudnia 2023 roku, sygn. akt C-756/22) jako, że takie prawo byłoby sprzeczne z odstraszającym celem Dyrektywy nr 93/13/EWG w sprawie nieuczciwych warunków w umowach konsumenckich.

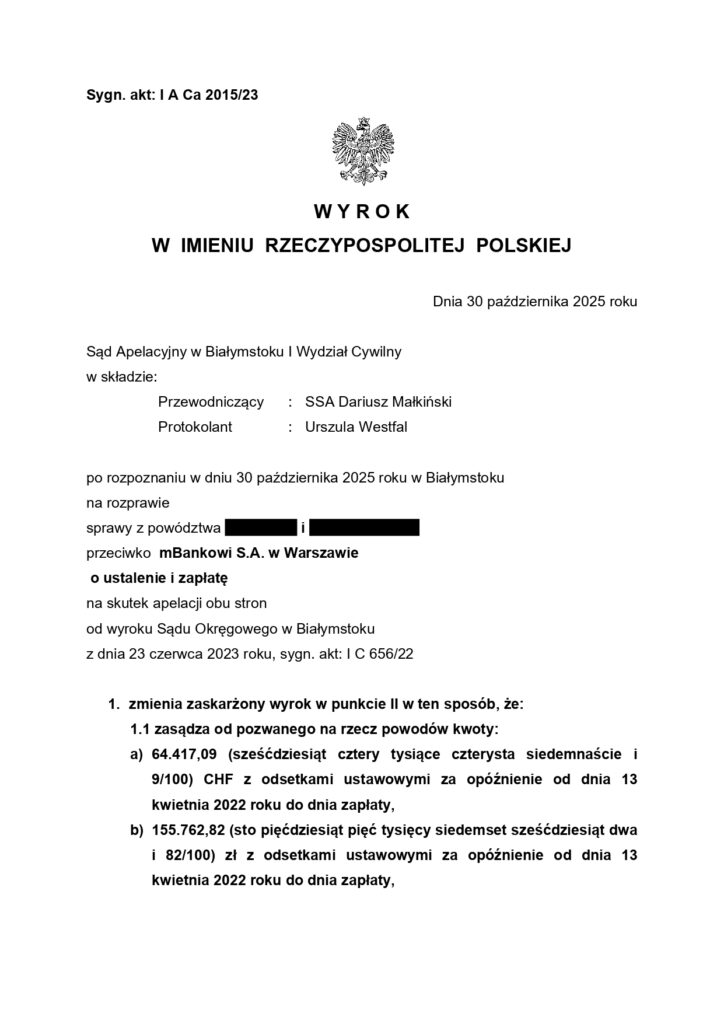
(38) Wygrana z mBank S.A. umowa o kredyt hipoteczny dla osób fizycznych „Multiplan” waloryzowany kursem CHF nieważna

  • prawomocny wyrok

Sąd Apelacyjny w Białymstoku wyrokiem z dnia 30 października 2025 r., sygn. akt I ACa 2015/23 oddalił apelację Banku uznając zasadność rozstrzygnięcia Sądu I instancji w zakresie ustalenia nieważności umowy kredytu i zasądzenia na rzecz Klientów Kancelarii wszystkich wpłat jakie dokonali na rzecz Banku oraz uwzględnił w całości apelację Klientów Kancelarii w zakresie częściowego zaskarżenia wyroku Sądu I instancji odnośnie niezasądzonych odsetek ustawowych za opóźnienie od zgłoszonych roszczeń majątkowych.

(37) Wygrana z Santander Consumer Bank S.A. umowa kredytu hipotecznego nominowanego do CHF nieważna

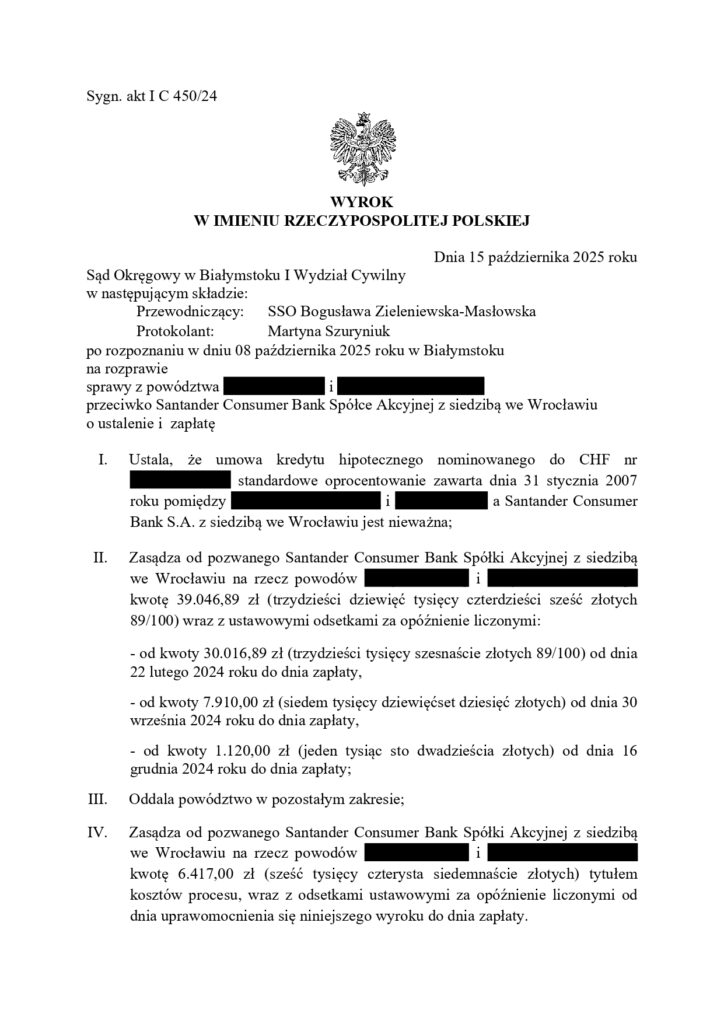
Sąd Okręgowy w Białymstoku, I Wydział Cywilny wyrokiem z dnia 15 października 2025 r., sygn. akt IC 450/24 ustalił nieważność umowy kredytu hipotecznego nominowanego do CHF min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną.

Na rzecz Klientów Kancelarii zostały zasądzone wszystkie wpłaty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego.

(36) Wygrana z Raiffeisen Bank International AG w Wiedniu (Spółka Akcyjna) Oddział w Polsce (poprzednio EFG Eurobank Ergasias Spółka Akcyjna Oddział w Polsce) umowa o kredyt hipoteczny nieważna

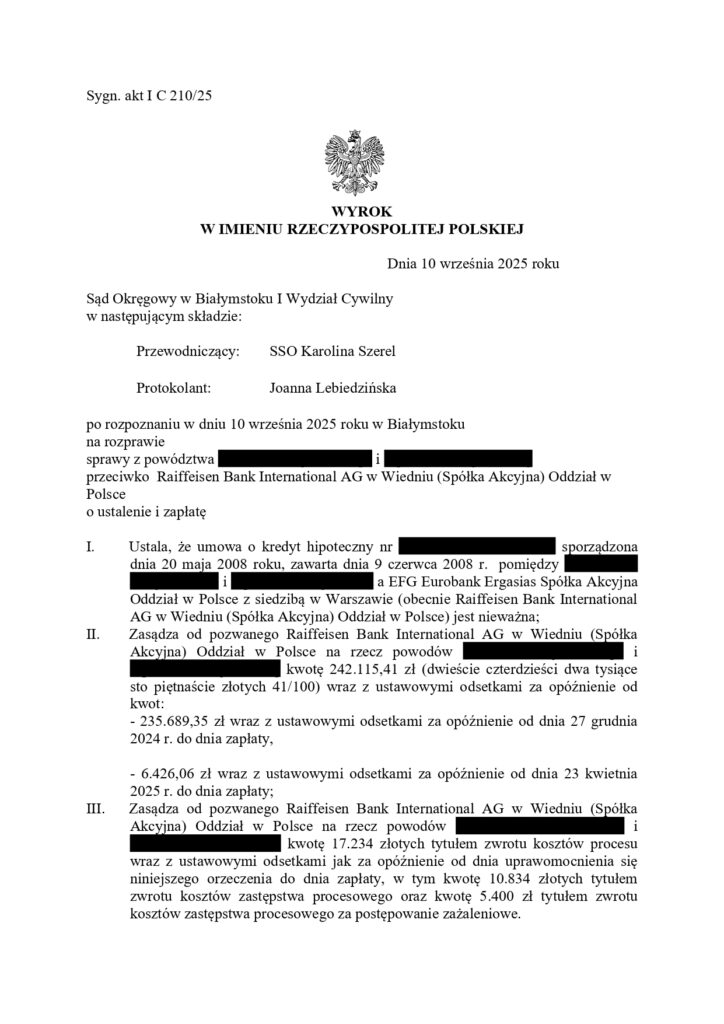
Sąd Okręgowy w Białymstoku, I Wydział Cywilny wyrokiem z dnia 10 września 2025 r., sygn. akt IC 210/25 ustalił nieważność umowy kredytu o kredyt hipoteczny indeksowanej do franka szwajcarskiego min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną.

Na rzecz Klientów Kancelarii zostały zasądzone wszystkie wpłaty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego.

(35) Wygrana z PKO BP S.A. umowa o kredytu mieszkaniowego WŁASNY KĄT hipoteczny nieważna

  • prawomocny wyrok

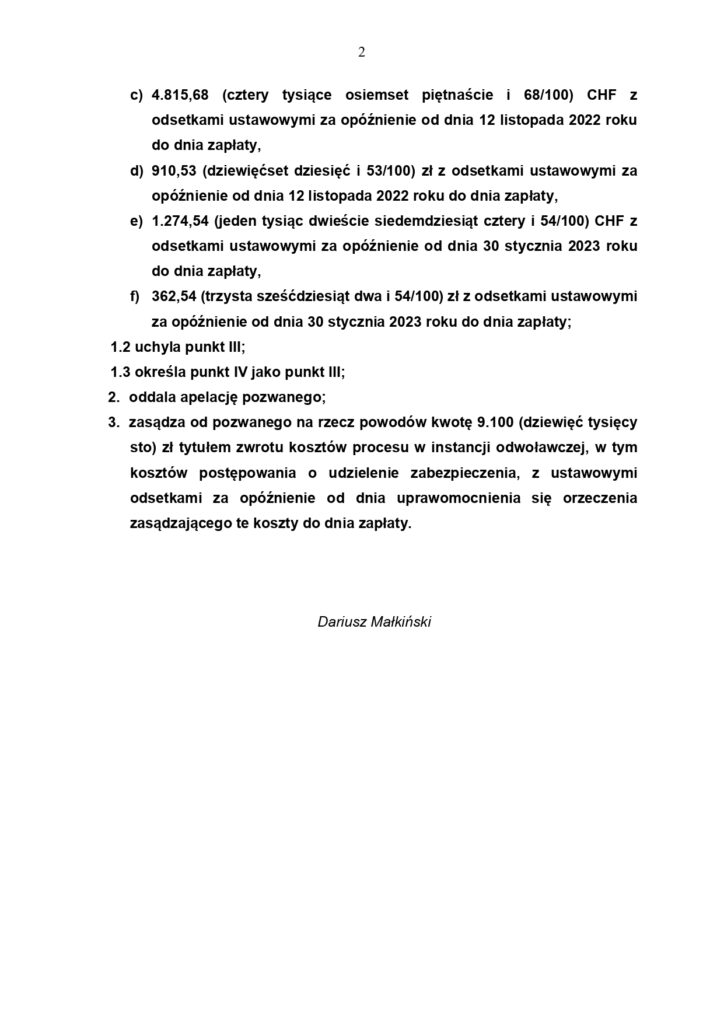
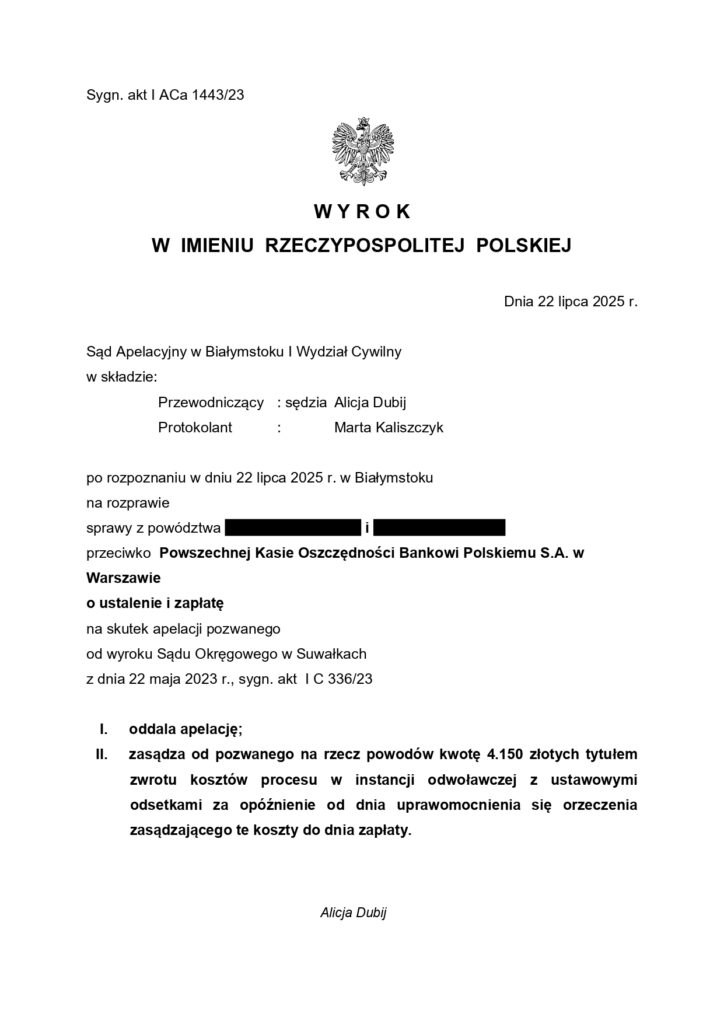
Sąd Apelacyjny w Białymstoku wyrokiem z dnia 22 czerwca 2025 r., sygn. akt I ACa 1443/23 oddalił apelację banku uznając zasadność rozstrzygnięcia Sądu I instancji w zakresie ustalenia nieważności umowy kredytu i zasądzenia na rzecz Powodów wszystkich wpłat jakie dokonali na rzecz banku w wykonaniu nieważnej umowy oraz zasądził zwrot kosztów postępowania apelacyjnego.

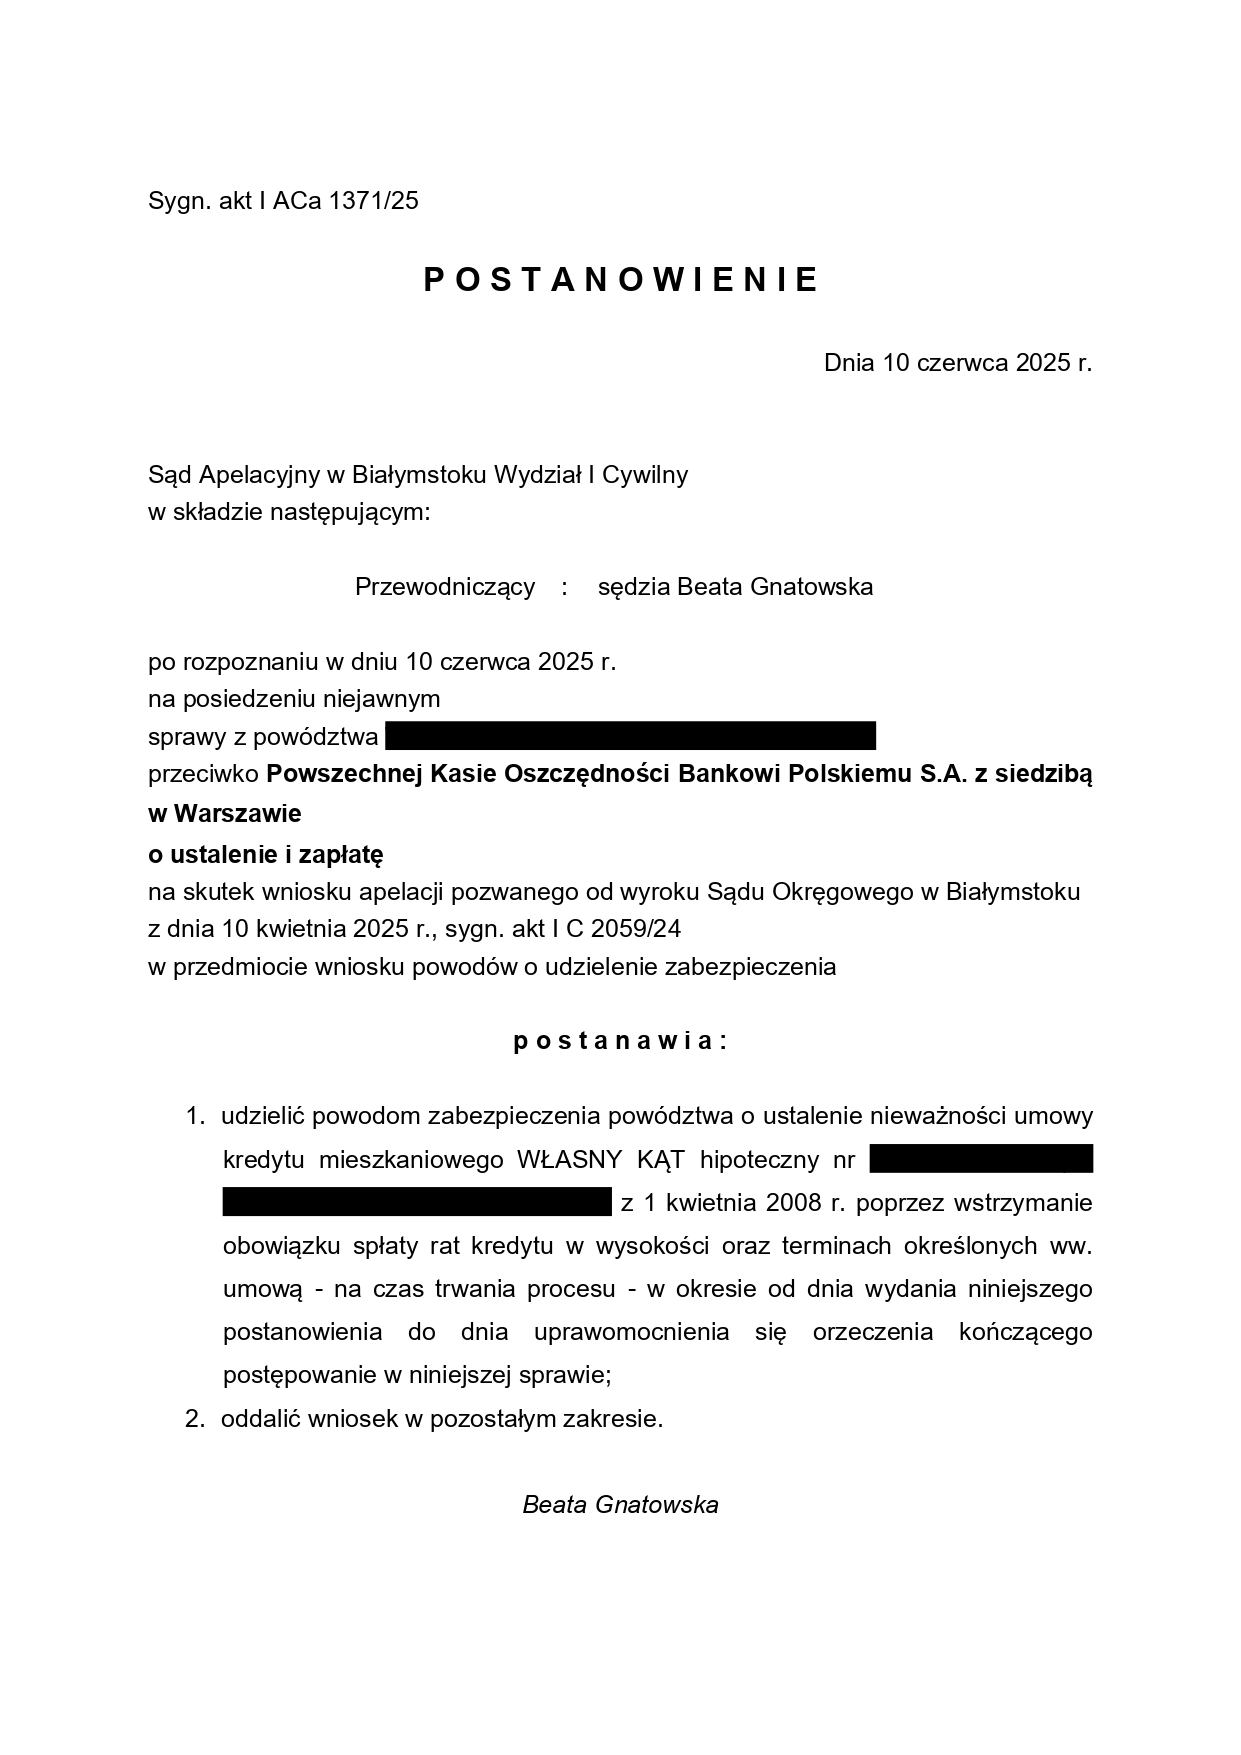
(34) Wstrzymanie obowiązku spłat rat kredytu na czas procesu przeciwko PKO BP S.A. umowa kredytu mieszkaniowego WŁASNY KĄT hipoteczny

  • prawomocne postanowienie

Sąd Apelacyjny w Białymstoku postanowieniem z dnia 10 czerwca 2025 r., sygn. akt I ACa 1371/25 udzielił zabezpieczenia roszczenia Klientów Kancelarii w toku procesu o ustalenie nieważności umowy kredytu poprzez wstrzymanie obowiązku dokonywania spłat rat kredytu na czas procesu.

Wstrzymanie obowiązku spłat rat kredytu na czas procesu przeciwko PKO BP S.A. umowa kredytu mieszkaniowego WŁASNY KĄT hipoteczny

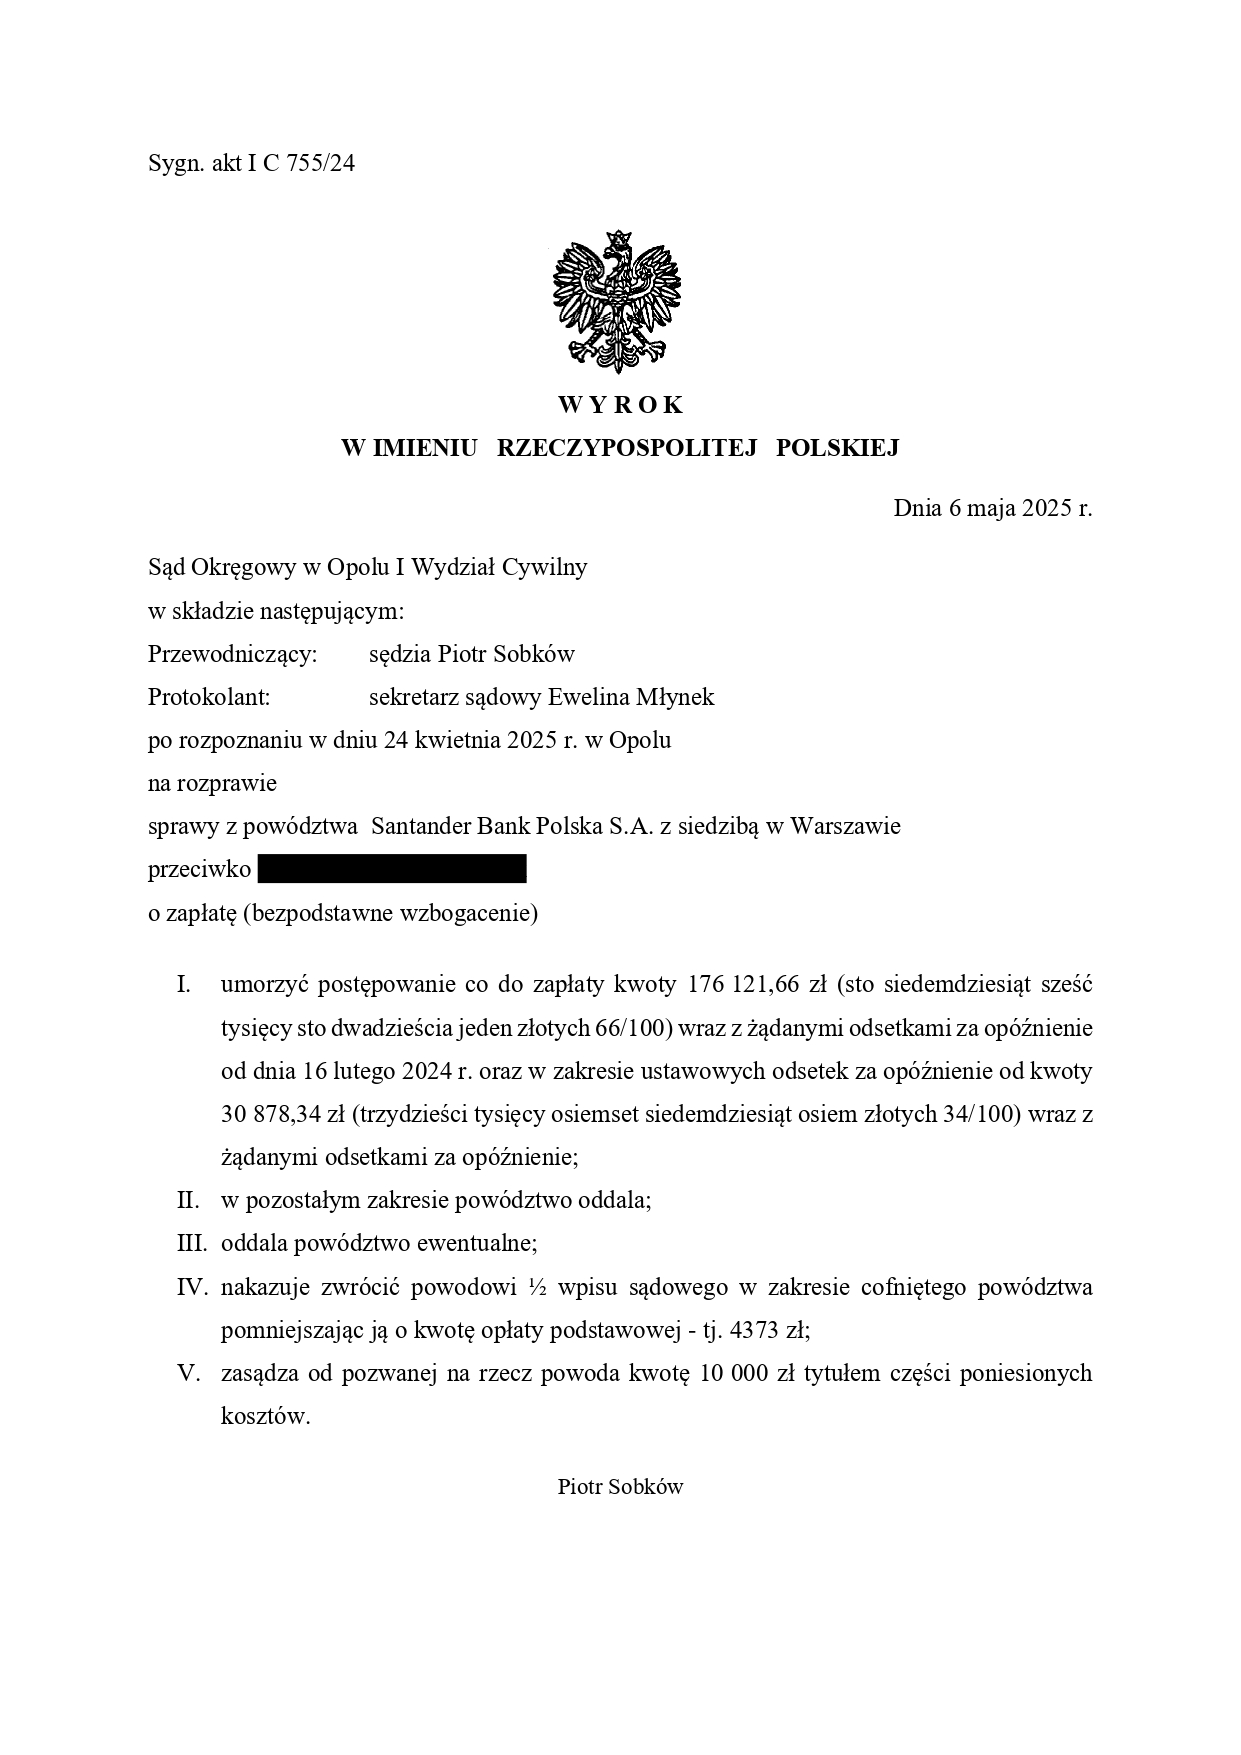
(33) Wygrana z Santander Bank Polska S.A powództwo Banku o wynagrodzenie za korzystanie z kapitału i waloryzację oddalone

Sąd Okręgowy w Opolu wyrokiem z dnia 6 maja 2025 r., sygn. akt IC 755/24 oddalił powództwo Banku (powoda) o zapłatę świadczenia z tytułu wynagrodzenia za korzystanie z kapitału i waloryzację oraz umorzył postępowanie na skutek cofnięcia przez Bank roszczenia o zwrot kapitału kredytu. Sąd obciążył Pozwaną częścią kosztów procesu. W zakresie błędnie naszym zadaniem zasądzonych kosztów procesu, złożyliśmy zażalenie.Wygrana z Santander Bank Polska S.A powództwo Banku o wynagrodzenie za korzystanie z kapitału i waloryzację oddalone

UMOWA KREDYTU ZŁOTÓWKOWEGO Z WIBOREM NIEWAŻNA – PIERWSZY WYROK W POLSCE

Sąd Okręgowy w Suwałkach wyrokiem z dnia 22 stycznia 2025 r. w sprawie oznaczonej sygn. akt IC 332/24 ustalił nieistnienie stosunku prawnego wynikającego z umowy kredytu hipotecznego ze zmienną stopą procentową opartą o wskaźnik WIBOR oraz stosunku prawnego wynikającego z umowy pożyczki również opartej o WIBOR z powodu ich nieważności.

Zasadniczą podstawą uznania przez Sąd Okręgowy, iż umowy kredytowe są nieważne było ustalenie, że w umowach tych znajdują się klauzule abuzywne w postaci klauzul zmiennego oprocentowania (WIBOR) oraz, że pozwany bank nie dochował obowiązków informacyjnych względem kredytobiorców (powodów), co jest sprzeczne z dobrą wiarą i powoduje nierównowagę kontraktową ze szkodą dla powodów, co zaś uzasadnia uznanie klauzuli zmiennego oprocentowania za nieuczciwą.

Niedochowanie względem kredytobiorców obowiązku informacyjnego sprowadzało się w szczególności do niepoinformowania ich przez bank o roli WIBOR-u w umowie, czyli wskaźnika od którego uzależniona była wysokość ich raty a w konsekwencji kosztów całego kredytu, sposobu (metody) jego kształtowania, a więc czynników mających wpływ na jego wzrost lub spadek oraz nie poinformowania powodów, gdzie mogą znaleźć wiadomości na ten temat.

Sąd Okręgowy w uzasadnieniu wyroku odnosząc się do postanowień umownych wskazał: „ (…) ani w umowach tych, ani w żadnym innym dokumencie związanym z ich zawarciem (jak też ustnie, na etapie przedkontraktowym) nie poinformowano powodów czym jest stawka referencyjna WIBOR 3M, kto tę stawkę ustala i w oparciu o jakie zasady; ani w umowach tych, ani w żadnym innym dokumencie związanym z ich zawarciem (jak też ustnie, na etapie przedkontraktowym) nie poinformowano też powodów, gdzie mogą znaleźć informacje kwestii powyższych dotyczące. I nie chodzi tu o informacje szczegółowe, jak treść Regulaminu fixingu stawek referencyjnych WIBOR i (…) obowiązującego w dacie zawierania spornych umów, czy też wyłuszczenie matematycznych sposobów wyliczania wskaźnika WIBOR 3M przez podmioty uczestniczące w fixingu, ale o zwrócenie powodom uwagi na fakt, że wskaźnik WIBOR 3M mający decydujące znaczenie dla wysokości stopy zmiennego oprocentowania (marża miała bowiem charakter stały) tworzony jest przez podmiot prywatny, zrzeszający przedstawicieli rynków finansowych ( (…) Stowarzyszenie (…)), nie podlegający nadzorowi żadnej instytucji państwowej i biorący pod uwagę przy ustalaniu wysokości rzeczonego wskaźnika dane deklarowane mu przez określone banki, nie podlegające żadnej weryfikacji. Innymi słowy chodzi tu o to, że poprzednik prawny pozwanego nie uświadomił powodom, iż wysokość oprocentowania zmiennego de facto uzależniona będzie od nie podlegającej żadnej kontroli i arbitralnej decyzji banków, tym samym uniemożliwiając powodom dokonanie pełnej oceny uczciwości zaproponowanego produktu finansowego – tak w zakresie wysokości wynagrodzenia za udzielenie kredytu zastrzeżonego na rzecz Banku w umowie kredytu i pożyczki (oprocentowania), jak i wynikających stąd dla powodów ekonomicznych konsekwencji oraz w zakresie możliwości porównania oferty poprzednika prawnego pozwanego z innymi ofertami i wyboru najlepszej z nich.”

Sąd odniósł się do historii badania przez Komisję Europejską wskaźnika LIBOR (w Polsce wykorzystywany był przy kredytach denominowanych i indeksowanych do waluty obcej w tzw. kredytach frankowych) pod kątem jego nierzetelności i braku nadzoru stwarzającego ryzyko manipulacji stawkami. Wnioski wyciągnięte przez KE wskazywały na takie zagrożenia. Zdaniem Sądu podobne zarzuty można formułować w stosunku do WIBOR-u.

Finalizując swoją ocenę metody kształtowania WIBOR-u Sąd Okręgowy podkreślił, że  „przy dokonywaniu oceny zapisu umowy łączącej konsumenta z kontrahentem (w tym wypadku klauzuli zmiennego oprocentowania opartej m.in. o stawkę WIBOR), nie ma znaczenia, czy i jak przedsiębiorca z danego postanowienia umownego w rzeczywistości korzystał, ale to, czy mógł z niego skorzystać (por. postanowienie Sądu Najwyższego z dnia 29 października 2024 r. w sprawie I CK 3405/23). Innymi słowy – skoro rzetelność i dokładność wskaźnika WIBOR budzi wątpliwości wobec potencjalnej możliwości jego zmanipulowania przez podmioty uczestniczące w fixingu, to bez znaczenia pozostaje czy w przypadku zawartej w łączącej strony postępowania umowy klauzuli zmiennego oprocentowania WIBOR był ustalany rzetelnie/ dokładnie czy też nie. Decyduje tu bowiem okoliczność, że nierzetelność i niedokładność tego wskaźnika (wobec potencjalnej możliwości jego zmanipulowania przez podmioty uczestniczące w fixingu) mogła mieć miejsce.”

Sąd uznał klauzulę zmiennego oprocentowania WIBOR 3M za abuzywną (niezgodną z prawem), ta zaś razem z marżą banku stanowiła oprocentowanie kredytu, tak więc była to jedna klauzula waloryzacyjna określająca oprocentowanie kredytu i wynagrodzenie banku, a więc elementy konstytutywne odpowiednio umowy kredytu i pożyczki. Powyższe doprowadziło Sąd do przekonania, że tych dwóch elementów klauzuli zmiennego oprocentowania (tj. dotyczącego stałej marży banku i wskaźnika WIBOR 3M) nie można traktować jako zobowiązań odrębnych, co skutkuje brakiem możliwości ograniczenia eliminacji tylko do fragmentu postanowienia umownego w postaci wskaźnika WIBOR 3M (jako abuzywnego). Poza tym, wyeliminowanie ze spornego stosunku zobowiązaniowego wyłącznie część klauzuli zmiennego oprocentowania (dotyczącą wskaźnika WIBOR 3M) doprowadziłoby do sytuacji, w której wykreowana zostałaby umowa kredytu i pożyczki oparta o stałą stopę procentową równą marży banku a takie oprocentowanie nie było wolą stron w momencie zawierania umowy.

Z powyższych względów Sąd uznał, że wyeliminowanie zapisów dotyczących wynagrodzenia pozwanego za udzielenie kredytu i pożyczki (spełniającej kryteria kredytu konsumenckiego), jako abuzywnych, powoduje, że umowa kredytu i pożyczki nie może dalej funkcjonować w obrocie prawnym albowiem jest pozbawiona swych koniecznych, ustawowo wymaganych, składników. Prowadzi to do wniosku, że umowa ta, bez abuzywnej klauzuli oprocentowania zmiennego, jest nieważna.

Konsekwencją uznania umów za nieważne było zasądzenie na rzecz powodów wszystkich wpłat jakie uiścili w ramach spłaty kredytu i pożyczki wraz ustawowymi odsetkami za opóźnienie.

Wyrok nie jest prawomocny, bank wniósł apelację.

Kancelaria Radcy Prawnego Agnieszka Hajdukiewicz
Przegląd prywatności

Ta strona korzysta z ciasteczek, aby zapewnić Ci najlepszą możliwą obsługę. Informacje o ciasteczkach są przechowywane w przeglądarce i wykonują funkcje takie jak rozpoznawanie Cię po powrocie na naszą stronę internetową i pomaganie naszemu zespołowi w zrozumieniu, które sekcje witryny są dla Ciebie najbardziej interesujące i przydatne.