Wyroki w sprawach „frankowych” konsumenckich

(46) Wygrana z mBank S.A. umowa o kredyt hipoteczny konsolidacyjny dla osób fizycznych „mPlan” waloryzowany kursem CHF nieważna. Powództwo mBank o zwrot kapitału kredytu oddalone.

Sąd Okręgowy w Białymstoku wyrokiem z dnia 10.09.2026 r. sygn. akt IC 2541/21 oddalił roszczenie mBank o zwrot kapitału kredytu oraz zasądził na rzecz Klientki Kancelarii wszystkie świadczenia zapłacone na rzecz mBanku wraz z odsetkami.

Sprawa o zapłatę przeciwko naszej Klientce została wytoczona przez mBank w trakcie trwania postępowania grupowego z powództwa kredytobiorców przeciwko mBank o stwierdzenie nieważności umów kredytu. Sprawa toczyła się przed Sądem Okręgowym w Łodzi i finalnie zakończyła się ustaleniem nieważności umów kredytu członków grupy.

W odpowiedzi na pozew wnieśliśmy o jego oddalenie i zasądzenie na rzecz naszej Klientki kosztów procesu. Wśród argumentów przemawiających za oddaleniem powództwa banku było jedno z ostatnich stanowisk TSUE wyrażone w wyroku z dnia 19.06.2025 r. w sprawie C-396/24, w którym TSUE stwierdził, iż dopóki konsument nie odzyska wszystkich wpłaconych w wykonaniu nieważnej umowy środków, bank nie ma podstaw, by pozywać konsumenta o zwrot wypłaconego mu kapitału. Innymi słowy, jedynie konsument może ubiegać się o zasądzenie na jego rzecz całości wpłaconych świadczeń nienależnych, podczas gdy bank takiego uprawnienia nie posiada, jeżeli jest w posiadaniu środków wpłaconych przez kredytobiorcę w wysokości co najmniej wypłaconego kapitału kredytu.

W toku tego procesu wystąpiliśmy z powództwem wzajemnym o zapłatę wszystkich świadczeń jakie nasza Klientka zapłaciła na rzecz mBank w wykonaniu umowy kredytu wraz z odsetkami i kosztami procesu.

Proces w I instancji zakończył się oddaleniem powództwa mBank oraz uwzględnieniem w całości, po modyfikacji, powództwa naszej Klientki.

Wyrok jest nieprawomocny.

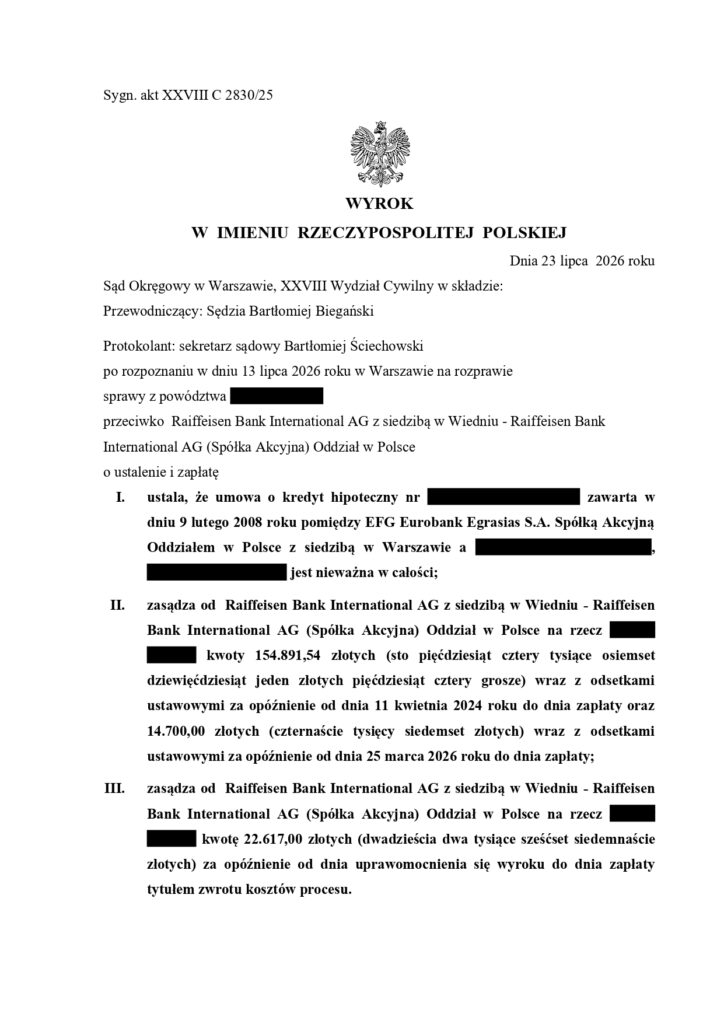
(45) Wygrana z Raiffeisen Bank International AG w Wiedniu (Spółka Akcyjna) Oddział w Polsce (poprzednio EFG Eurobank Ergasias Spółka Akcyjna Oddział w Polsce) umowa o kredyt hipoteczny nieważna

Sąd Okręgowy w Warszawie, XXVIII Wydział Cywilny wyrokiem z dnia 23 lipca 2026 r., sygn. akt XXVIII C 2830/25 ustalił nieważność umowy kredytu o kredyt hipoteczny denominowany do franka szwajcarskiego min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną.

Na rzecz Klientki Kancelarii, występującej jako jedna z dwóch kredytobiorców, zostały zasądzone wszystkie wpłaty dokonane przez kredytobiorców na rzecz Banku w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego.

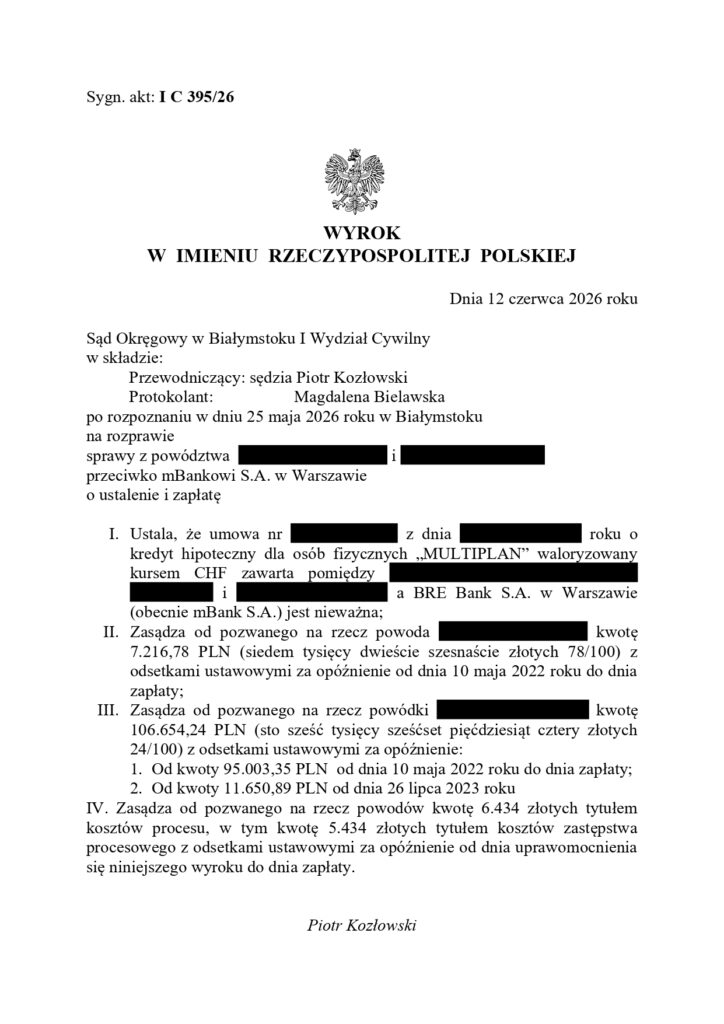
(44) Wygrana z mBank S.A. umowa o kredyt hipoteczny dla osób fizycznych „Multiplan” waloryzowany kursem CHF nieważna

Sąd Okręgowy w Białymstoku, I Wydział Cywilny wyrokiem z dnia 12 czerwca 2026 r., sygn. akt IC 395/26 ustalił nieważność umowy kredytu hipotecznego waloryzowanego do CHF min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną. Na rzecz Klientów Kancelarii zostały zasądzone wszystkie kwoty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniu powództwa oraz koszty zastępstwa procesow


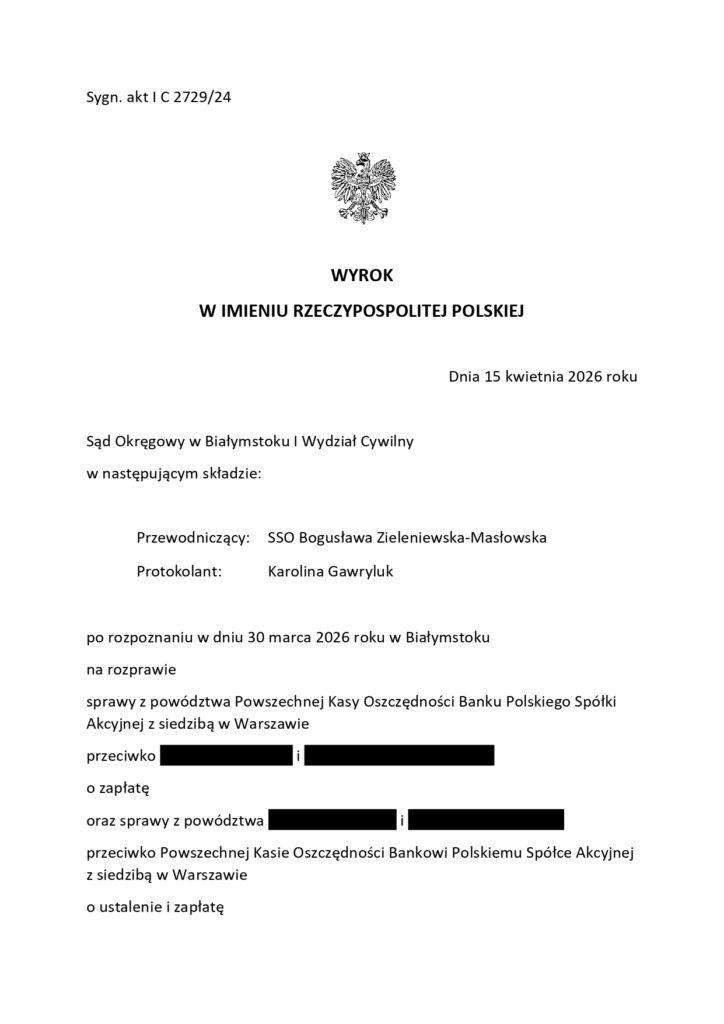
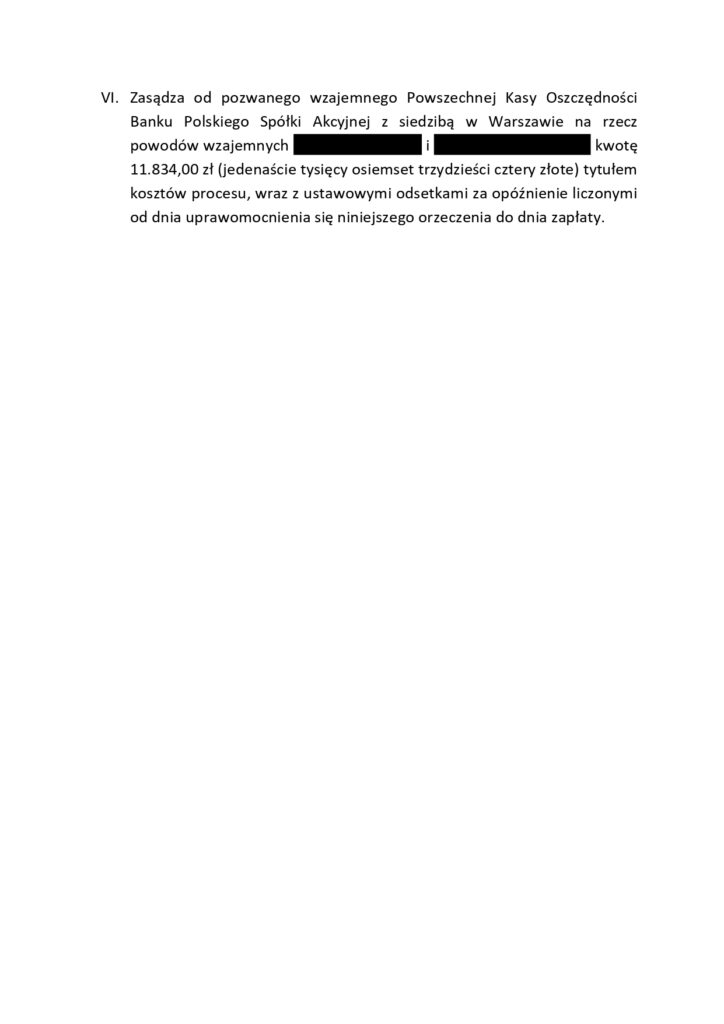
(43) Wygrana z PKO BP S.A. umowa o kredytu mieszkaniowego WŁASNY KĄT hipoteczny nieważna

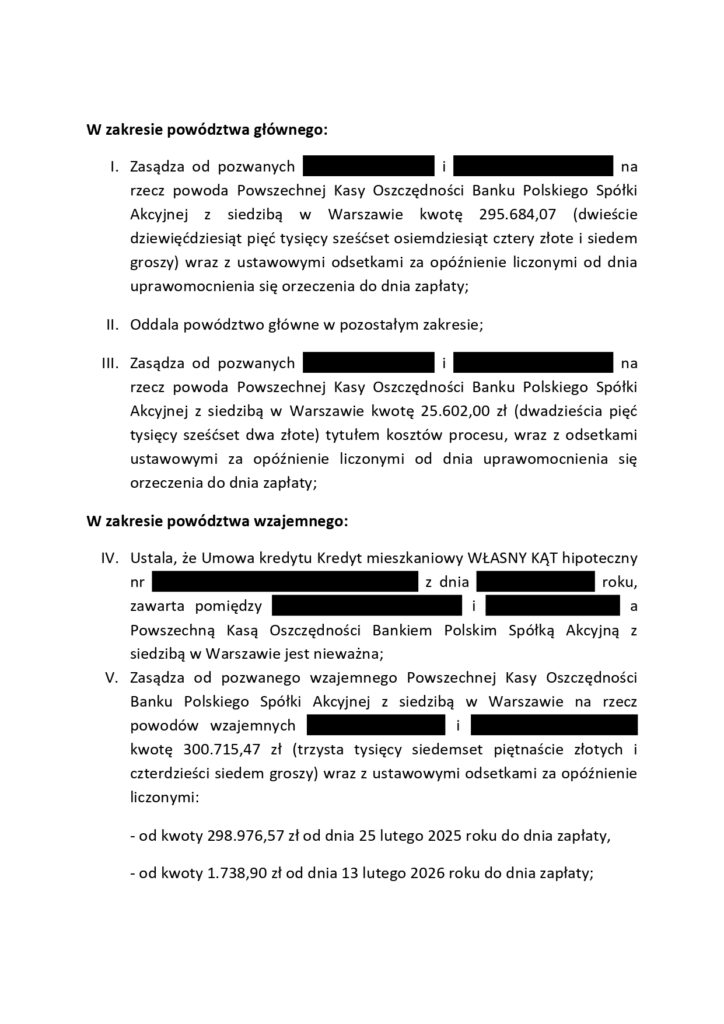
Sąd Okręgowy w Białymstoku, I Wydział Cywilny wyrokiem z dnia 15 kwietnia 2026 r., sygn. akt IC 2729/24 ustalił nieważność umowy kredytu hipotecznego denominowanego do CHF min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną.

Na rzecz Klientów Kancelarii zostały zasądzone wszystkie wpłaty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego w zakresie powództwa wzajemnego.

Sprawa została wszczęta z powództwa PKO BP S.A., który domagał się zasądzenia na swoją rzecz min. wypłaconego kapitału kredytu wraz z odsetkami ustawowymi za opóźnienie od dnia następnego po dniu wskazanym w wezwaniu do zapłaty. Sąd zasądził na rzecz Banku kapitał kredytu, ale z odsetkami od uprawomocnienia się jego części wyroku.

Klienci Kancelarii zostali zobowiązaniu do poniesienia kosztów sądowych powództwa głównego, tj. wytoczonego przez Bank.

Nie zgodziliśmy się z treścią wyroku w zakresie całości rozstrzygnięcia dotyczącego powództwa głównego i wnieśliśmy apelację. Głównymi zarzutami apelacji są: nieuwzględnienie przez Sąd Okręgowy najnowszego orzecznictwa TSUE, tj. wyroku z 19 czerwca 2025 r. (C-396/24) i 27 listopada 2025 r. (C-746/24), nieuwzględnienie faktu, iż Bank dopuścił się nadużycia prawa procesowego, pominięcia faktu niezłożenia przez Kredytobiorców reklamacji (czym nie był tzw. wniosek o mediację), co spowodowało niepostawienie roszczenia Banku w stan wymagalności, a więc przedwczesność powództwa.

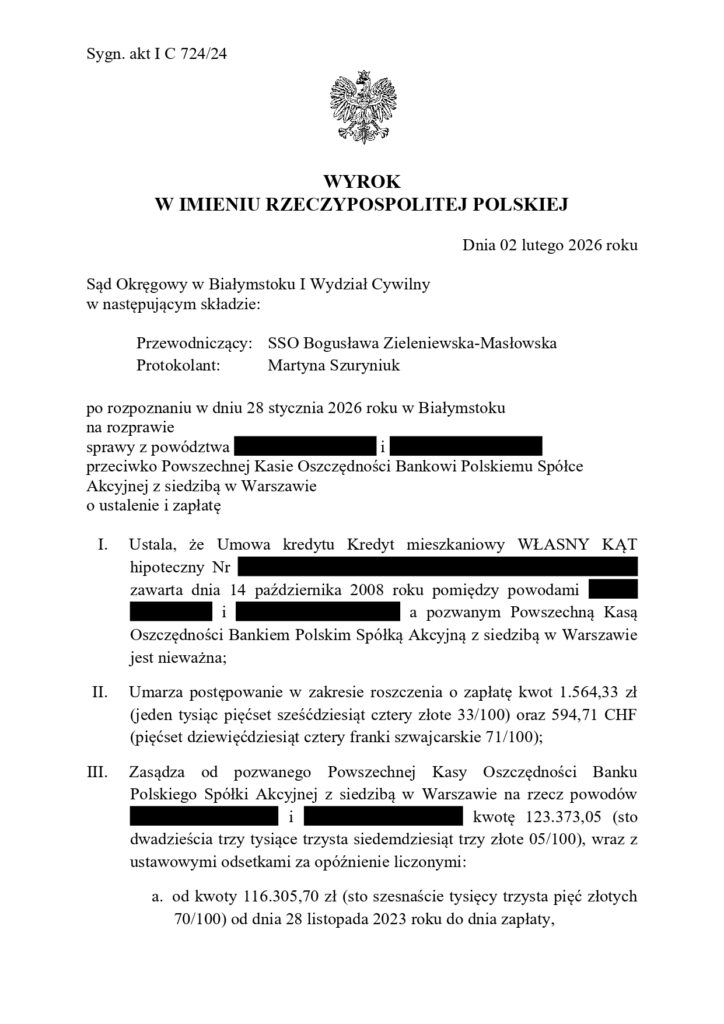
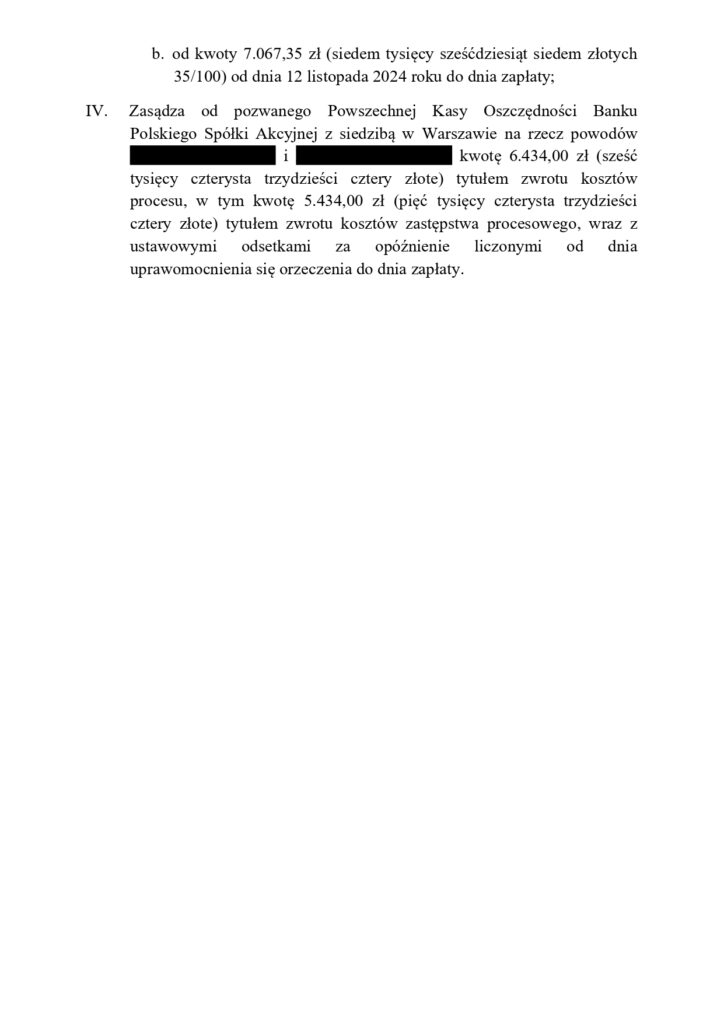
(42) Wygrana z PKO BP S.A. umowa kredytu mieszkaniowego WŁASNY KĄT hipoteczny nieważna

Sąd Okręgowy w Białymstoku, I Wydział Cywilny wyrokiem z dnia 2 lutego 2026 r., sygn. akt IC 724/24 ustalił nieważność umowy kredytu hipotecznego denominowanego do CHF min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną.

Na rzecz Klientów Kancelarii zostały zasądzone wszystkie wpłaty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego.

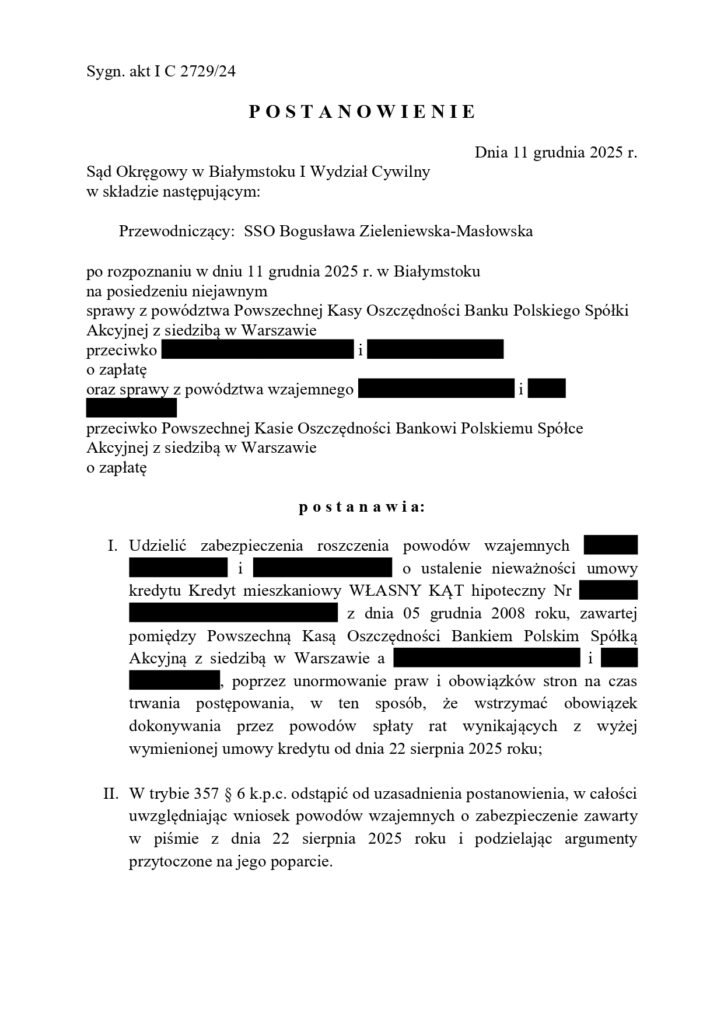
(41) Wstrzymanie obowiązku spłat rat kredytu na czas procesu przeciwko PKO BP S.A. umowa kredytu mieszkaniowego WŁASNY KĄT hipoteczny

 * prawomocne postanowienie

Sąd Okręgowy w Białymstoku postanowieniem z dnia 11 grudnia 2025 r., sygn. akt IC 2729/24 udzielił zabezpieczenia roszczenia Klientów Kancelarii w toku procesu o ustalenie nieważności umowy kredytu poprzez wstrzymanie obowiązku dokonywania spłat rat kredytu na czas procesu.

Klienci Kancelarii zostali pozwani przez PKO BP o zapłatę kwoty wypłaconego kapitału kredytu w sytuacji, w której sami nie pozwali jeszcze Banku. Po otrzymaniu pozwu złożyli powództwo wzajemne o ustalenie nieważności umowy kredytu i zapłatę świadczeń nienależnych zapłaconych na rzez Banku w wykonaniu umowy kredytu.

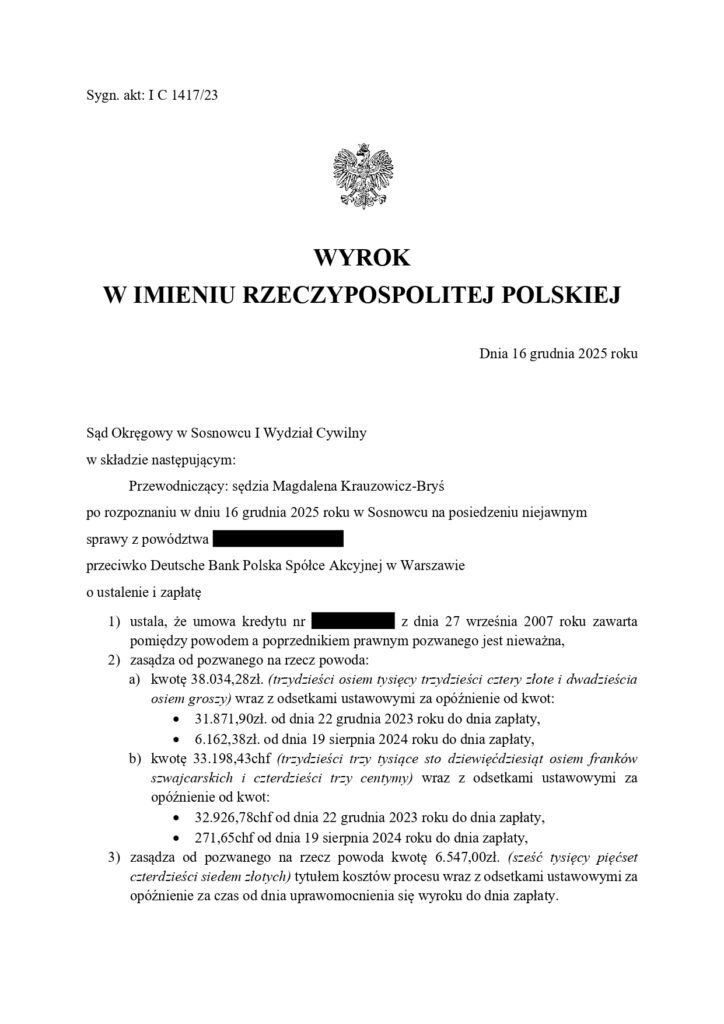
(40) Wygrana z Deutsche Bank Polska S.A. umowa kredytu nieważna

Sąd Okręgowy w Sosnowcu, I Wydział Cywilny wyrokiem z dnia 16 grudnia 2025 r., sygn. akt IC 1417/23 ustalił nieważność umowy kredytu hipotecznego denominowanego do CHF min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną. Na rzecz Klienta Kancelarii zostały zasądzone wszystkie kwoty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniu powództwa oraz koszty zastępstwa procesowego.

Umowy frankowe Deutsche Banku uchodziły za trudniejsze do unieważnienia niż umowy innych banków, głównie z powodu specyficznej konstrukcji umów, która pozwalała bankowi na obronę tezą, że kredyt był stricte walutowy, a nie złotowy z klauzulą waloryzacyjną (denominacja). Jednak argumentacja Kancelarii przekonała Sąd do podważania całej umowy.

Jednym z argumentów na zakwestionowanie tego typu umowy w całości jest wskazanie, że ocenie prawnej podlega treść czynności prawnej, a nie sposób jej wykonania.

Strony zawarły umowę kredytu denominowanego do CHF. Kredyt denominowany do waluty obcej charakteryzuje się tym, że bank udziela kredytobiorcy kredytu w wysokości CHF, ale wypłata tej kwoty następuje w PLN jako równowartość wskazanej w umowie określonej ilości CHF. W przypadku kredytu denominowanego do waluty obcej, kredytobiorca uzyskuje środki pieniężne w złotych, ale wysokość kredytu ustalona jest w walucie obcej, z tym że w momencie udostępniania kredytu czy jego transz, następuje przeliczenie z waluty obcej na złoty według kursu na dzień udostępnienia kredytu czy jego transz. Z kolei spłata rat kapitałowo-odsetkowych następuje w PLN obliczanych jako równowartość w złotych polskich określonej ilości waluty obcej.

W przypadku tego rodzaju umów wypłata przez bank kwoty kredytu w PLN oraz spłata kredytu w PLN przez kredytobiorcę nie jest uprawnieniem stron, ale ich obowiązkiem wynikającym z umowy. Za uznaniem, że strony zawarły umowę kredytu denominowanego przemawia ponadto brzmienie postanowień umowy mówiących o wypłacie kredytu w PLN na nabycie lokalu mieszkalnego, którego cena wyrażona była w złotówkach a nie w walucie obcej.

Tak więc obrona Deutsche Bank poprzez twierdzenie, że kredytobiorca mógł od początku spłacać kredyt w walucie (CHF/EUR) i dzięki temu „nie korzystać” z klauzul abuzywnych kształtujących mechanizm denominacji (odwołujących się do przeliczenia w oparciu o kurs z Tabeli Kursów tworzonej przez Bank) jest bezpodstawna.

Obowiązkiem banku jest takie skonstruowanie umowy kredytu, aby była ona ważna i skuteczna, i aby nie zawierała postanowień o charakterze niedozwolonym. Skoro konsument, wykonując umowę, realizuje swoje uprawnienia do spłaty kredytu w walucie polskiej (PLN), to nie można czynić mu z tego tytułu zarzutu i podnosić, że od początku winien był spłacać kredyt w walucie obcej (CHF/EUR), tak aby nie korzystać z klauzul abuzywnych kształtujących mechanizm denominacji. Nie można przerzucać na konsumenta negatywnych skutków zaniedbań banku, który stworzył wzorzec umowny obarczony istotnymi wadami.

Ponadto, spłata kredytu w walucie innej niż polska w przypadku Deutsche Banku była warunkowana zgodą banku.  Zgoda była warunkowa a więc nie można kategorycznie stwierdzić, że zawsze kredytobiorca mógł faktycznie od początku dokonywać spłaty w walucie obcej. Tak więc Powód spłacał kredyt w złotówkach w sposób opisany w umowie, tj. poprzez obciążenie na rzecz banku rachunku Powoda kwotą w złotych stanowiącą równowartość raty w CHF, zadłużenia przeterminowanego i innych należności Banku w CHF obliczonych przy zastosowaniu kursu sprzedaży CHF opublikowanego w tabelach kursów jednostronnie ustalanych przez Bank.

W orzecznictwie polskim od dawna przyjmuje się, że przy ocenie niedozwolonego charakteru określonego postanowienia umownego, również ocenie indywidualnej, nie ma żadnego znaczenia w jaki sposób umowa była wykonywana przez strony.  Skutek klauzul abuzywnych jest abstrakcyjny, w tym znaczeniu, że o abuzywności klauzuli decyduje samo jej brzmienie.


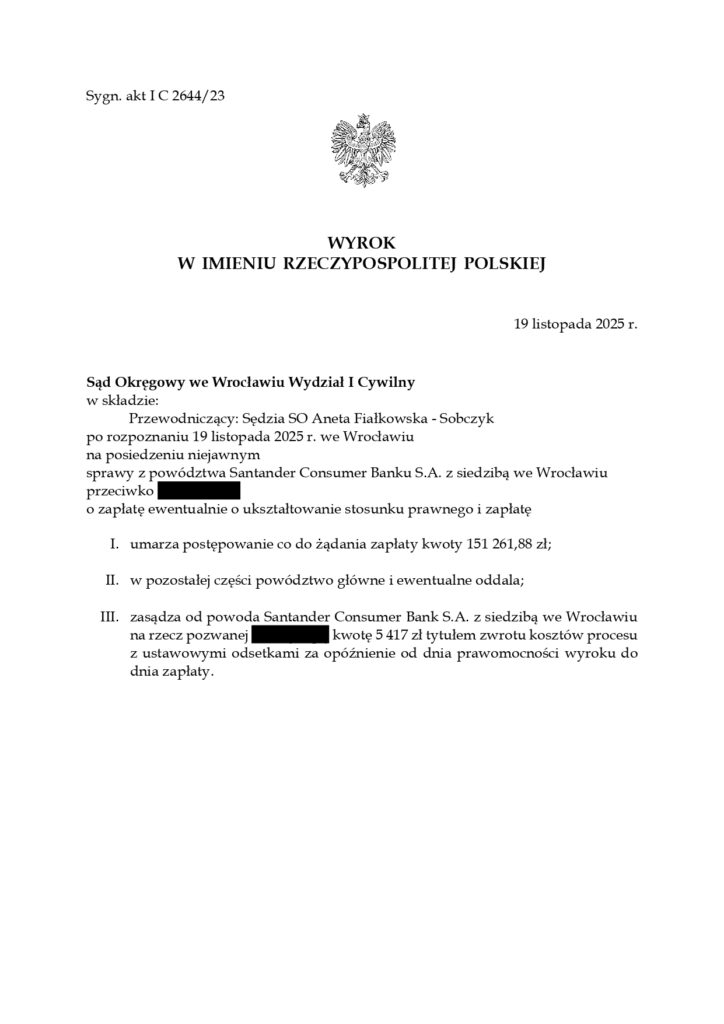
(39) Wygrana z Santander Consumer Bank S.A. umowa kredytu hipotecznego nominowanego do CHF nieważna

Sąd Okręgowy we Wrocławiu, I Wydział Cywilny wyrokiem z dnia 19 listopada 2025r., sygn. akt IC 2644/23 oddalił pozew Banku o zapłatę przeciwko Klientce Kancelarii z tytułu bezpodstawnego wzbogacenia, ewentualnie roszczenia zwaloryzowanego o wskaźnik inflacji oraz umorzył postępowanie o zwrot kwoty kapitału kredytu oraz zasądził na rzecz Klientki Kancelarii (pozwanej) zwrot kosztów procesu.

Sąd podzielił stanowisko Kancelarii, iż przedsiębiorcy (banki), nie mają prawa do tzw. wynagrodzenia za korzystanie z kapitału (wyrok TSUE z 15 czerwca 2023 roku, sygn. akt C-520/21) oraz waloryzacji sądowej wypłaconego świadczenia na podstawie nieważnej czynności prawej (postanowienie TSUE z 11 grudnia 2023 roku, sygn. akt C-756/22) jako, że takie prawo byłoby sprzeczne z odstraszającym celem Dyrektywy nr 93/13/EWG w sprawie nieuczciwych warunków w umowach konsumenckich.

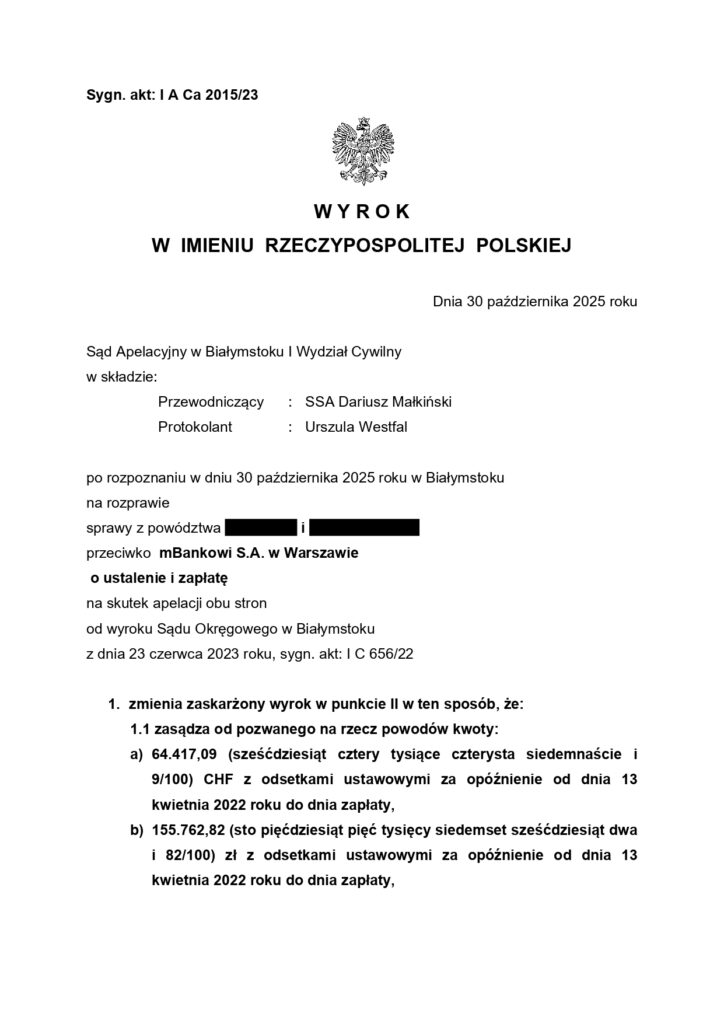
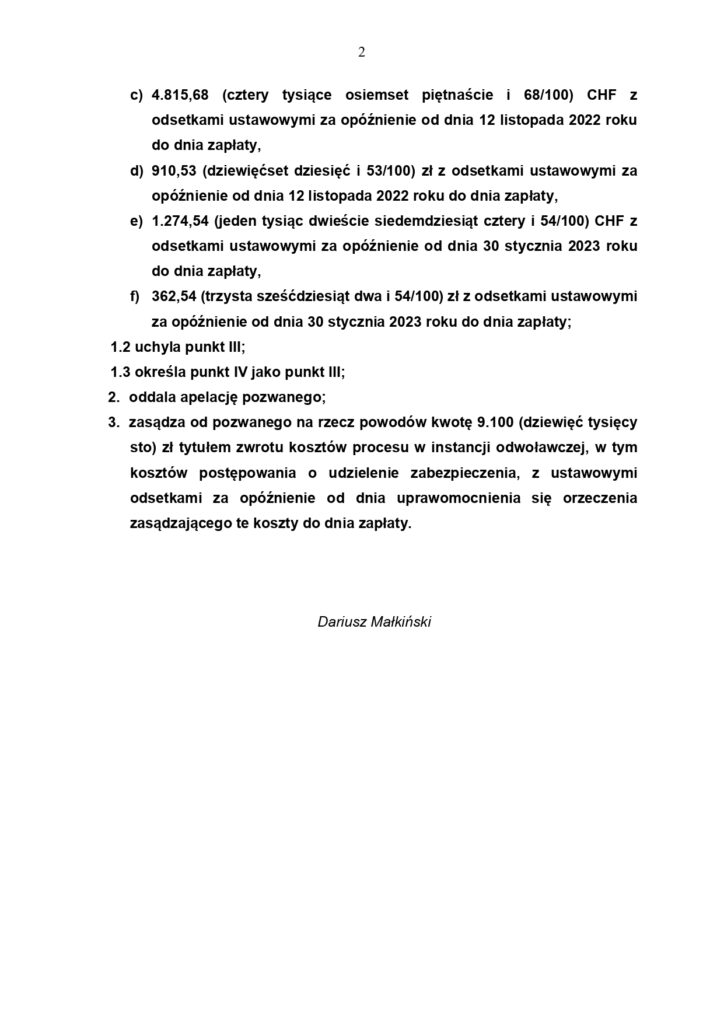
(38) Wygrana z mBank S.A. umowa o kredyt hipoteczny dla osób fizycznych „Multiplan” waloryzowany kursem CHF nieważna

  • prawomocny wyrok

Sąd Apelacyjny w Białymstoku wyrokiem z dnia 30 października 2025 r., sygn. akt I ACa 2015/23 oddalił apelację Banku uznając zasadność rozstrzygnięcia Sądu I instancji w zakresie ustalenia nieważności umowy kredytu i zasądzenia na rzecz Klientów Kancelarii wszystkich wpłat jakie dokonali na rzecz Banku oraz uwzględnił w całości apelację Klientów Kancelarii w zakresie częściowego zaskarżenia wyroku Sądu I instancji odnośnie niezasądzonych odsetek ustawowych za opóźnienie od zgłoszonych roszczeń majątkowych.

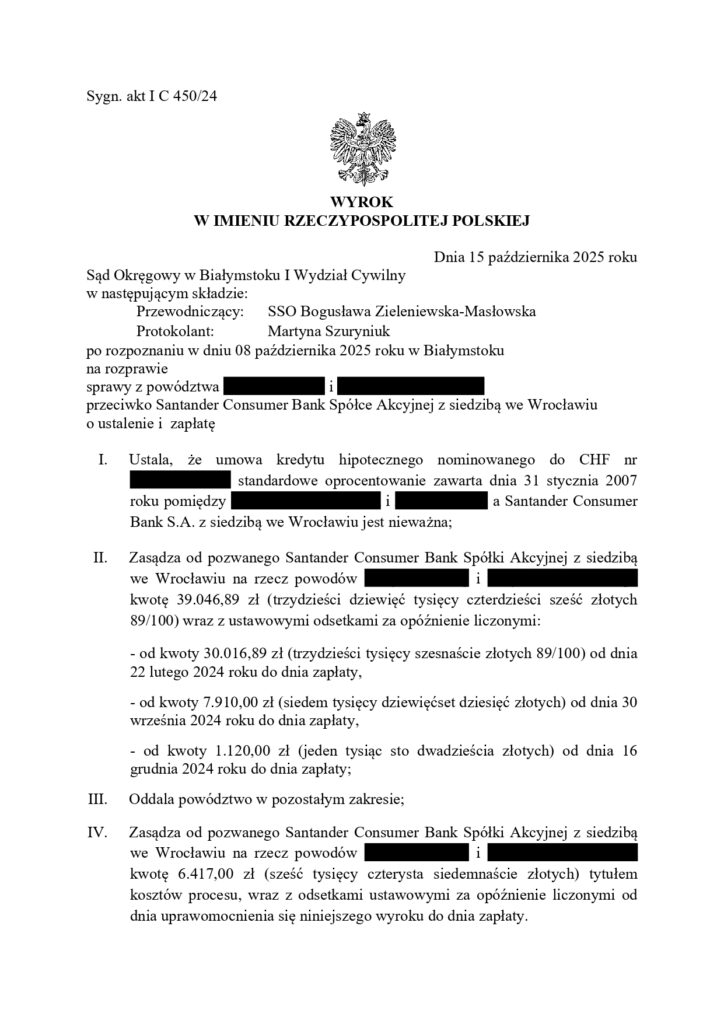
(37) Wygrana z Santander Consumer Bank S.A. umowa kredytu hipotecznego nominowanego do CHF nieważna

Sąd Okręgowy w Białymstoku, I Wydział Cywilny wyrokiem z dnia 15 października 2025 r., sygn. akt IC 450/24 ustalił nieważność umowy kredytu hipotecznego nominowanego do CHF min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną.

Na rzecz Klientów Kancelarii zostały zasądzone wszystkie wpłaty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego.

Kancelaria Radcy Prawnego Agnieszka Hajdukiewicz
Przegląd prywatności

Ta strona korzysta z ciasteczek, aby zapewnić Ci najlepszą możliwą obsługę. Informacje o ciasteczkach są przechowywane w przeglądarce i wykonują funkcje takie jak rozpoznawanie Cię po powrocie na naszą stronę internetową i pomaganie naszemu zespołowi w zrozumieniu, które sekcje witryny są dla Ciebie najbardziej interesujące i przydatne.