admin

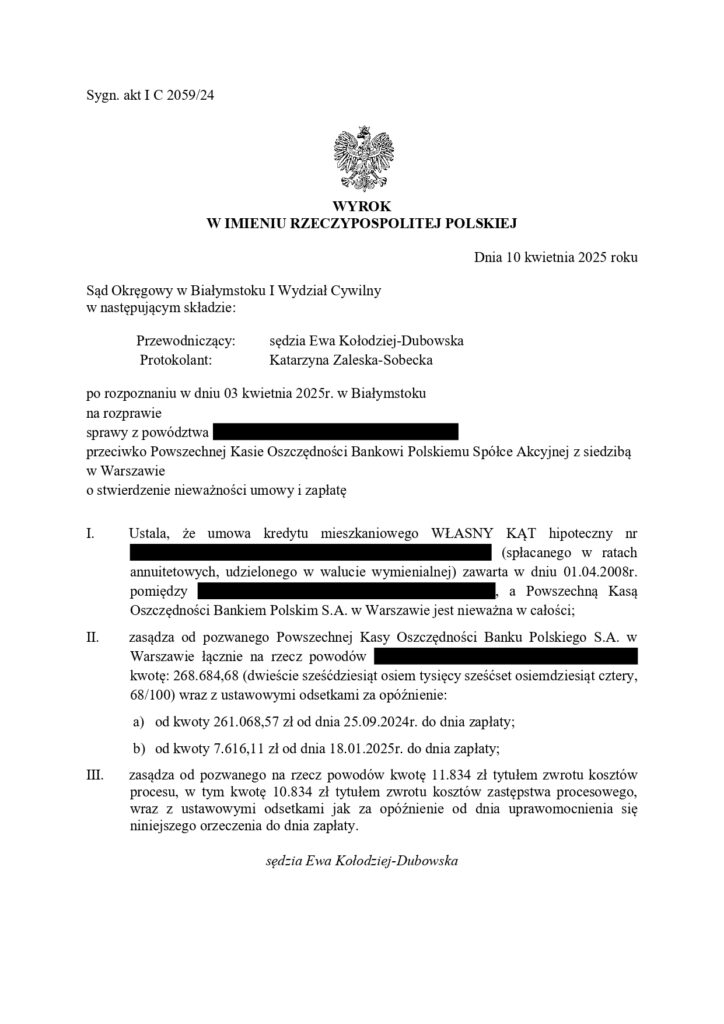
(32) Wygrana z PKO BP S.A. umowa kredytu mieszkaniowego WŁASNY KĄT hipoteczny nieważna

Sąd Okręgowy w Białymstoku wyrokiem z dnia 10 kwietnia 2025 r., sygn. akt IC 2059/24 ustalił nieważność umowy kredytu mieszkaniowego WŁASNY KĄT hipoteczny denominowanego do CHF i zasądził na rzecz Klientów Kancelarii wszystkie wpłaty zapłacone przez nich bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dni wskazanych w wezwaniu banku do zapłaty oraz koszty procesu.

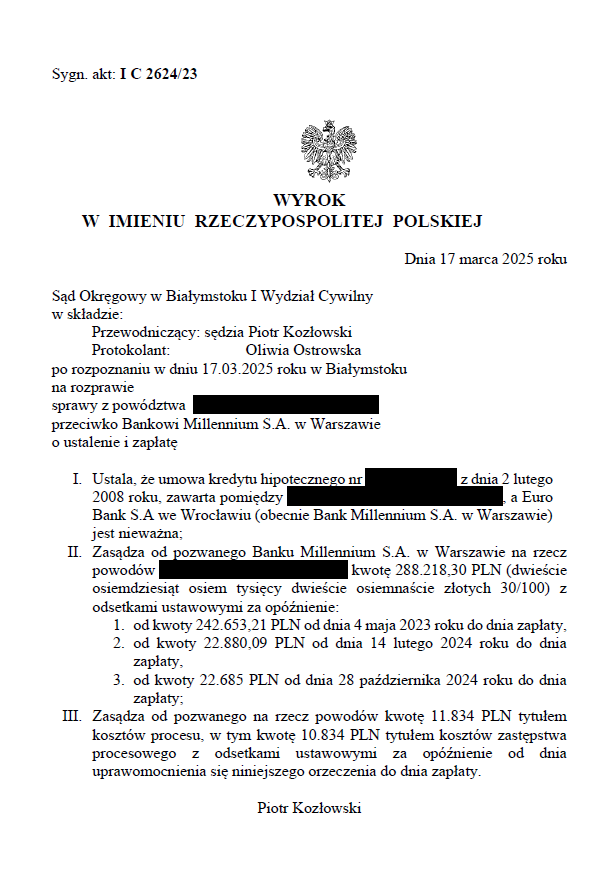
(31) Wygrana z Bankiem Millennium (poprzednio Euro Bank S.A.) umowa kredytu hipotecznego nieważna

Sąd Okręgowy w Białymstoku, I Wydział Cywilny wyrokiem z dnia 17 marca 2025 r., sygn. akt IC 2624/23 ustalił nieważność umowy kredytu hipotecznego indeksowanej do franka szwajcarskiego min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną.

Na rzecz Klientów Kancelarii zostały zasądzone wszystkie wpłaty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego.

Kiedy zakup lokalu w celu inwestycyjnym nie pozbawia statusu konsumenta

Link do publikacji:  https://www.gazetka.be/artykuly/artykuly-miesiaca/1178-nr-240-kwiecien-2025/5442-kiedy-zakup-lokalu-w-celu-inwestycyjnym-nie-pozbawia-statusu-konsumenta

Status konsumenta, czyli stan prawny osoby fizycznej dokonującej z przedsiębiorcą czynności prawnej, np. zawarcia z bankiem umowy kredytowej, umowy zakupu nieruchomości od dewelopera czy codziennych zakupów w sklepie uprawnia w razie sporu, zarówno na poziomie postępowania reklamacyjnego jak i procesowego w sądzie, do skorzystania z przepisów konsumenckich, które w sposób szczególny chronią taką osobę i ułatwiają jej udowadnianie swoich roszczeń i uzyskiwanie odszkodowań w konflikcie z przedsiębiorcą.

Konsumenci mogą w szczególności powoływać się na unijną Dyrektywę 93/13/EWG chroniącą konsumentów przed nieuczciwymi warunkami w umowach dotyczących zakupu towarów i usług, przepisy kodeksu cywilnego odnoszące się do konsumenta oraz tzw. klauzule abuzywne (niedozwolone) publikowane przez Urząd Ochrony Konkurencji i Konsumentów (UOKiK).

Nie zawsze jednak oczywistym jest czy osoba fizyczna nabywając od przedsiębiorcy towar lub usługę jest konsumentem. Z definicji kodeksowej wynika, że za konsumenta uważa się osobę fizyczną dokonującą z przedsiębiorcą czynności prawnej niezwiązanej bezpośrednio z jej działalnością gospodarczą lub zawodową.

Jak w takim razie wyglądałaby sytuacjalekarza prowadzącego jednoosobową działalność gospodarczą, który podpisał z deweloperem obarczoną postanowieniami niedozwolonymi umowę kupna lokalu w celu otworzenia w niej swojego gabinetu ?

Jeżeli lekarz ów zakupił lokal po 1 stycznia 2021 r. objęła go nowelizacja kodeksu cywilnego rozszerzająca ochronę konsumencką w zakresie min. klauzul abuzywnych i rękojmi za wady na osoby prowadzące jednoosobowe działalności gospodarcze. Powołując się na klauzule abuzywne znajdujące się w umowie lekarz może doprowadzić nawet do uzyskania w sądzie stwierdzenia nieważności takiej umowy, czyli doprowadzenia do sytuacji takiej jakby ta umowa nigdy nie została zawarta. Trudniej wyglądałaby sytuacja prawna lekarza gdyby zakupu lokalu dokonał przed 1.01.2021 r., wówczas, jako że umowa była bezpośrednio związana z jego działalnością gospodarczą, traktowany byłby jako przedsiębiorca. W obrocie niekonsumenckim obowiązuje domniemanie równości stron, które można co prawda podważyć, ale tylko poprzez odpowiednie udowodnienie w toku procesu.

A jak wyglądałaby sytuacja prawna osoby, która co prawda w momencie zakupu nie prowadziła działalności gospodarczej, ale nabyła nieruchomość w celu komercyjnym ?

Tak właśnie zdarzyło się w sprawie prowadzonej przez nasza Kancelarię. Nasi klienci zawarli w 2008 r. z bankiem umowę kredytową denominowaną do franka szwajcarskiego w celu zakupu lokalu usługowego na wynajem, czyli celu inwestycyjnym. Bank zarzucał im, iż nie posiadają statusu konsumentów, gdyż zakupiony przez nich lokal miał służyć działalności zarobkowej, kredytobiorcy mieli bowiem zarabiać na wynajmie tegoż lokalu. Nie zakupili wiec lokalu w celu konsumenckim, czyli aby zabezpieczyć swoje potrzeby mieszkaniowe a komercyjnym.

Bank próbował udowodnić, że zakup przez kredytobiorców lokalu na wynajem miał charakter działalności zawodowej kredytobiorców, co nie kwalifikowałoby ich jako konsumentów. Argumentację tą skutecznie podważyliśmy. Dowodziliśmy, iż zakupu nieruchomości na wynajem przez osoby fizyczne, które zawodowo nie zajmują się sprzedażą nieruchomości czy ich wynajem, pomimo że zakup lokalu ma charakter zarobkowy, nie jest ani działalnością gospodarczą ani działalnością zawodową naszych klientów. Stanowisko przez nas prezentowane zostało podzielone przez Sąd Apelacyjny w Białymstoku, który w wyroku z dnia 14 czerwca 2024 r., (I ACa 1839/22) stwierdził nieważność umowy kredytowej i zasadził na rzecz kredytobiorców zwrot wszystkich rat kapitałowo-odsetkowych i świadczeń okołokredytowych wraz z odsetkami.

Niniejszy wyrok jest jednym z pierwszych prawomocnych wyroków w Polsce a pierwszym w apelacji białostockiej, w którym Sąd Apelacyjny uznał, zgodnie z naszym stanowiskiem, iż status konsumencki przysługuje kredytobiorcom, którzy zawarli z bankiem umowę kredytową w celu inwestycyjnym, w tym wypadku na wynajem.

Sąd Apelacyjny wskazał min., że posiadanie statusu konsumenta należy ustalać na podstawie kryterium funkcjonalnego, sprowadzającego się do oceny czy stosunek umowny wpisuje się w ramy działalności niezwiązanej z wykonywaniem zawodu. Zakup nieruchomości w celu lokowania środków finansowych nie oznacza, że chodzi o działalność zawodową lub gospodarczą. Od działalności gospodarczej lub zawodowej wykluczającej status konsumenta należy odróżnić zachowania mniej aktywne a polegające na czerpaniu pożytków cywilnych z rzeczy lub prawa. Tak więc, na status konsumenta nie wpływa inwestycyjny (zarobkowy) cel nabycia nieruchomości, nawet z zamiarem jej wyłącznego nabycia dla zysku, o ile nie są spełnione cechy działalności gospodarczej.

Czynności prawne wynikające z samodzielnego zarządzania przez konsumenta majątkiem (private asset management), które wiążą się z inwestowaniem posiadanych środków (np. oszczędności) w instrumenty finansowe wchodzą w zakres czynności konsumenckich, o czym wspominał już TSUE w wyroku z 3 października 2019 r., C-208/18.

Cztery miesiące po wydaniu wyroku Sądu Apelacyjnego w Białymstoku, w podobnej sprawie wypowiedział się Trybunał Sprawiedliwości Unii Europejskiej (TSUE). TSUE w wyroku z dnia 24.10.2024 r. sygn. C-347/23 wskazał, że definicja konsumenta powinna być interpretowana szeroko. Tak więc, zakup mieszkania w celu wynajmu służący kredytobiorcom powiększeniu prywatnego majątku, nie pozbawia ich statusu konsumentów. Zdaniem TSUE okoliczność, że osoba fizyczna usiłuje osiągać dochody z zarządzania nieruchomością, nie może sama w sobie prowadzić do wyłączenia tej osoby z zakresu pojęcia „konsumenta” w rozumieniu Dyrektywy 93/13/EWG, jeśli osoba taka działa poza zakresem własnej działalności gospodarczej lub zawodowej. Zaś okoliczność, że ktoś czerpie zyski z najmu, nie oznacza automatycznego wyłączenia spod ochrony konsumenckiej.

 

NAJWAŻNIEJSZA UCHWAŁA SĄDU NAJWYŻSZEGO W SPRAWIE KREDYTÓW FRANKOWYCH (uchwała z 25.04.2024 r., III CZP 25/22)

Link do publikacji: https://gazetka.be/[…]najwazniejsza-uchwala-sadu-najwyzszego-w-sprawie-kredytow-frankowych

25 kwietnia 2024 r. po ponad trzech latach od skierowania przez Pierwszą Prezes Sądu Najwyższego (SN) pytań do pełnego składu Izby Cywilnej SN dotyczących rozstrzygania w tzw. sprawach frankowych (sporach sądowych na tle złotówkowych umów kredytowych powiązanych z walutą obcą), Sąd Najwyższy wydał uchwałę mającą moc zasady prawnej (sygn. akt III CZP 25/22). Nadanie uchwale mocy zasady prawnej oznacza, że jej postanowieniami związane są wszystkie składy SN a odstąpienie od niej nie jest możliwe bez ponownego rozstrzygnięcia podjętych zagadnień w drodze uchwały przez Izbę Cywilną SN w pełnym składzie.

Celem uchwały frankowej było ujednolicenie orzecznictwa sądowego w sprawach kredytów frankowych. Pomimo licznych wyroków Trybunału Sprawiedliwości Unii Europejskiej (TSUE) i odpowiedzi TSUE na pytania prejudycjalne polskich sądów oraz orzeczeń sądów powszechnych w sprawach frankowych ujednolicających linię orzeczniczą, wciąż w skali Polski zdarzały się wyroki znacząco różne w tożsamych stanach faktycznych, również w Sądzie Najwyższym. O ile w ostatnim czasie co do zasady nie budziły wątpliwości sądów podstawy uznania umowy kredytowej indeksowanej lub denominowanej do waluty obcej za nieważną, to kwestie terminu od którego powinny być naliczane odsetki, przedawnienia roszczeń stron czy prawa do dodatkowych świadczeń zgłaszanych przez banki różniły sądy nawet w ramach tej samej apelacji.

SN w powyższej uchwale orzekł:

  • W razie uznania, że postanowienie umowy kredytu indeksowanego lub denominowanego odnoszące się do sposobu określania kursu waluty obcej stanowi niedozwolone postanowienie umowne i nie jest wiążące, w obowiązującym stanie prawnym nie można przyjąć, że miejsce tego postanowienia zajmuje inny sposób określenia kursu waluty obcej wynikający z przepisów prawa lub zwyczajów.
  • W razie niemożliwości ustalenia wiążącego strony kursu waluty obcej w umowie kredytu indeksowanego lub denominowanego umowa nie wiąże także w pozostałym zakresie.
  • Jeżeli w wykonaniu umowy kredytu, która nie wiąże z powodu niedozwolonego charakteru jej postanowień, bank wypłacił kredytobiorcy całość lub część kwoty kredytu, a kredytobiorca dokonywał spłat kredytu, powstają samodzielne roszczenia o zwrot nienależnego świadczenia na rzecz każdej ze stron.
  • Jeżeli umowa kredytu nie wiąże z powodu niedozwolonego charakteru jej postanowień, bieg przedawnienia roszczenia banku o zwrot kwot wypłaconych z tytułu kredytu rozpoczyna się co do zasady od dnia następującego po dniu, w którym kredytobiorca zakwestionował względem banku związanie postanowieniami umowy.
  • Jeżeli umowa kredytu nie wiąże z powodu niedozwolonego charakteru jej postanowień, nie ma podstawy prawnej do żądania przez którąkolwiek ze stron odsetek lub innego wynagrodzenia z tytułu korzystania z jej środków pieniężnych w okresie od spełnienia nienależnego świadczenia do chwili popadnięcia w opóźnienie co do zwrotu tego świadczenia.

Uchwała SN jest bardzo korzystna dla frankowiczów. Jednoznacznie zostało w niej wskazane, że w polskim prawie nie ma przepisów pozwalających zastąpić niedozwolone postanowienie umowne odnoszące się do sposobu ustalania kursu waluty (w praktyce umów frankowych – ustalenia głównego świadczenia stron umowy), co oznacza, że takie postanowienie powinno być z umowy wyeliminowane, w konsekwencji czego umowa powinna być uznana za nieważną w całości. Innymi słowy, błędnym byłoby rozstrzygnięcie sądu, który w takim wypadku dokonałby „odfrankowienia” umowy min. poprzez usuniecie z umowy mechanizmu indeksacji/denominacji do CHF czy jej przewalutowania np. po kursie średnim NBP.

SN wyraźnie opowiedział się za teorią tzw. dwóch kondykcji, czyli istnienia dwóch niezależnych roszczeń powstałych w związku z zawarciem nieważnej umowy: roszczenia frankowicza o zwrot wszystkich świadczeń zapłaconych na rzecz banku w ramach wykonywania umowy i roszczenia banku o zwrot wypłaconej kwoty kredytu. Powyższe oznacza, że sąd nie może samodzielnie dokonywać rozliczenia roszczenia kredytobiorcy z roszczeniem banku (teoria salda). Bank może dochodzić swojego roszczenia tylko poprzez zgłoszenie zarzutu potrącenia w procesie wytoczonym przez kredytobiorcę lub wytaczając samodzielnie postępowanie o zapłatę.

Termin przedawnienia roszczenia banku o zwrot wypłaconego kredytu rozpoczyna się od dnia następnego po dniu kiedy kredytobiorca powoła się wobec banku na istnienie w umowie niedozwolonych klauzul. Oświadczenie frankowicza najczęściej występuje w formie wezwania banku do zapłaty, rozpoczęcia procesu reklamacyjnego, złożenia wniosku o zawezwanie do próby ugodowej czy, jeśli powyższe aktywności nie nastąpiły, doręczenia bankowi pozwu. Od tego dnia bank ma 3 lata na dochodzenie swoich roszczeń. 

Z terminem od którego liczony jest termin przedawnienia związany jest termin naliczania odsetek ustawowych za opóźnienie. I tak, odsetki na rzecz kredytobiorcy powinny być naliczane od dnia następnego po dniu wskazanym w wezwaniu do zapłaty, a jeśli tego nie było, po doręczeniu bankowi pozwu. Analogicznie sytuacja wygląda w przypadku wystąpienia przez bank do kredytobiorcy z żądaniem zapłaty kwoty wypłaconego kredytu.

Końcowo SN uznał, że obu stronom sporu nie przysługują roszczenia dodatkowe, tj. wynagrodzenie za korzystanie z kapitału czy waloryzacja wypłaconego lub spłaconego świadczenia.

Aneks do umowy kredytowej jako próba sanowania nieważności postanowień umownych (wyrok TSUE z 9.07.2020 r., C-452/18)

Link do publikacji: https://gazetka.be/[…]korzystny-dla-kredytobiorcow-wyrok-trybunalu-sprawiedliwosci-unii-europejskiej

9 lipca 2020 r. TSUE w sprawie przeciwko Ibercaja Banco, S.A. (C-452/18) wydał kolejny wyrok uwzględniający prawa konsumentów – klientów banków w sporze z bankami w zakresie dopuszczalności stosowania przez instytucje finansowe postanowień umownych naruszających interesy konsumentów. Wyrok ma odniesienie do szeregu umów, znajduje m.in. zastosowanie w sporach z bankami w sprawach umów o kredyt hipoteczny, jak również umów kredytowych denominowanych lub indeksowanych do waluty obcej.

Postępowanie w sprawie C-452/18 dotyczyło ważności i skuteczności aneksów do umów bankowych zawieranych w okresie trwania umowy w celu dokonania zmiany pierwotnych zapisów umowy, tak aby zdaniem banku, uzyskać potwierdzenie klienta na pewne postanowienia umowne, a niektóre z nich sanować (poprawić, uzyskując ważność i skuteczność prawną).

W przedmiotowej sprawie spór pomiędzy klientem banku będącym osobą fizyczną a bankiem dotyczył aneksowanej umowy kredytu hipotecznego. Bank przygotował klientowi aneks zawierający postanowienie, w którym klient potwierdził ważność i obowiązywanie umowy kredytu, określenie dolnego progu oprocentowania i zrzeczenie się roszczeń wynikających z zawartej umowy o treści: Strony potwierdzają ważność i obowiązywanie umowy kredytu, oceniają warunki tej umowy jako odpowiednie, a w konsekwencji wyraźnie i wzajemnie zobowiązują się do odstąpienia od podejmowania jakichkolwiek czynności wobec drugiej strony w odniesieniu do zawartej umowy i jej warunków, a także rozliczeń i płatności dokonanych dotychczas, które uznają za zgodne z umową. W formie odręcznej wzmianki klient wskazał ponadto, że był świadomy, że roczna stopa oprocentowania kredytu nie będzie nigdy niższa od nominalnej rocznej stopy oprocentowania w wysokości 2,35% oraz że okoliczność tę zrozumiał.

Po pewnym czasie od zawarcia aneksu klient banku doszedł do przekonania, że bank powyższym zapisem wprowadził go w błąd z uwagi na nieuczciwie sformułowane postanowienia umowne, dlatego wniósł pozew o stwierdzenie nieuczciwego charakteru warunku umownego dotyczącego „dolnego progu” rocznej stopy oprocentowania, a zawartego w umowie kredytu hipotecznego oraz o nakazanie bankowie usunięcia tego warunku z umowy i zwrotu na swoją rzecz kwot nienależnie wypłaconych na jego podstawie od chwili zaciągnięcia kredytu.

Sąd hiszpański, rozpoznający sprawę, zwrócił się z pytaniami prejudycjalnymi do TSUE. Odnosząc się do podniesionych przez sąd hiszpański wątpliwości, TSUE przypomniał, że na mocy prawa krajowego poszczególnych państw nieuczciwe warunki w umowach zawieranych przez przedsiębiorców z konsumentami nie będą wiążące dla konsumenta. Tak więc warunek umowny uznany za nieuczciwy należy co do zasady uznać za nigdy nieistniejący, z tym skutkiem, że nie może on wywoływać skutków wobec konsumenta.

Powyższe doznaje wyłączania jedynie w sytuacji, gdy konsument świadomie i dobrowolnie zrzeknie się swoich praw wynikających z nieuczciwych, a zatem nieważnych klauzul umownych, z których nieważności zdaje sobie sprawę. Trybunał wskazał także, że to na sądzie krajowym spoczywa obowiązek zbadania, czy konsument wyraził dobrowolną i świadomą zgodę na odstąpienie od dochodzenia roszczeń będących skutkiem stwierdzenia nieuczciwego charakteru warunku umownego.

Poza tym TSUE podkreślił, że kontrola nieuczciwego charakteru warunku umowy zawartej między przedsiębiorcą a konsumentem dotyczy warunków, które nie były indywidualnie negocjowane. Zaś warunki umowy zawsze zostaną uznane za niewynegocjowane indywidualnie, jeżeli zostały sporządzone wcześniej przez przedsiębiorcę, a konsument nie miał w związku z tym wpływu na ich treść, zwłaszcza jeśli zostały przedstawione konsumentowi w formie uprzednio sformułowanej umowy standardowej.

Odnosząc się do opisanej sprawy, TSUE wskazał, że okoliczność, iż zawarcie umowy odnowienia zobowiązania rozpatrywanej w postępowaniu głównym wpisuje się w ogólną politykę renegocjacji umów kredytu hipotecznego o zmiennej stopie oprocentowania i zawierających warunek „dolnego progu”’, wprowadzoną przez Ibercaja Banco w następstwie wyroku hiszpańskiego Sądu Najwyższego z 9 maja 2013 r., może stanowić wskazówkę, że klient banku nie mógł mieć wpływu na treść nowego warunku „dolnego progu”.

Dodatkowo TSUE podkreślił, że na przedsiębiorcy (banku) spoczywa obowiązek odpowiedniego poinformowania konsumenta o potencjalnych zagrożeniach ekonomicznych wynikających z podjętych przez niego decyzji w zakresie zaakceptowania poszczególnych warunków umowy, w tym wypadku zawarciu umowy kredytu hipotecznego o zmiennej stopie oprocentowania, zawierającej warunek „dolnego progu”.

Jeśli chodzi o odstąpienie przez strony postępowania głównego od dochodzenia roszczeń dotyczących nowego warunku „dolnego progu” przed sądem krajowym, należy podkreślić, że – jak zauważył rzecznik generalny w pkt 43 i 44 opinii – konsument nie może skutecznie zobowiązać się do odstąpienia od korzystania w przyszłości z ochrony sądowej i praw, które wywodzi z dyrektywy 93/13. Z definicji nie może on bowiem zrozumieć konsekwencji przystąpienia do takiego warunku w odniesieniu do sporów, które mogą powstać w przyszłości. W przypadku zawarcia umowy z powyższymi postanowieniami nie będą one wiążące dla konsumenta.

Wyrok TSUE wspiera frankowiczów w procesach z bankami (wyrok TSUE z 3.10.2019 r., sprawa Dziubak vs Raiffeisen Bank International AG, C-260/18)

Link do publikacji: https://gazetka.be/[…]odfrankowienie-kredytu-cz-I

3 października 2019 r. Trybunał Sprawiedliwości Unii Europejskiej (TSUE) wydał wyrok w sprawie K. Dziubak, J. Dziubak przeciwko Raiffeisen Bank International AG (C-260/18) w procesie, którego przedmiotem była ocena nieuczciwych warunków w umowach konsumenckich, w szczególności umowy o kredyt hipoteczny zawierającej mechanizm indeksacji do waluty obcej (tu: franka szwajcarskiego CHF).

Sprawa państwa Dziubak dotyczy setek podobnych spraw, których przedmiotem jest zakwestionowanie ważności całej umowy o kredyt lub poszczególnych jej postanowień, a zwłaszcza tych, które dotyczą mechanizmu ustalania wysokości rat wynikających z zwartej umowy.

Kilkanaście lat temu w Polsce banki zaczęły udzielać kredytów we frankach szwajcarskich. Kiedy dany bank ustalił, że potencjalni kredytobiorcy nie mają zdolności kredytowej do zaciągnięcia kredytu w złotówkach, sprawdzał, czy taką zdolność będą mieli w przypadku wzięcia kredytu we franku szwajcarskim (kredytu złotówkowego indeksowanego lub denominowanego do CHF). Z uwagi na kurs franka w tamtym czasie wiele osób taką zdolność posiadało, co pozwalało im zawierać tego typu umowy. Z biegiem lat kurs franka zmienił się, podrożała waluta, a tym samym kredyt. W przypadku wielu osób rata kredytu była tak wysoka, że przekraczała ich możliwości spłaty. Frankowicze, czując się pokrzywdzeni, rozpoczęli w sądach batalię przeciwko bankom żądając stwierdzenia nieważności umów kredytowych lub żądając uznania za nieważne (bezskuteczne) postanowień umowy ustalających spłaty kredytu w odniesieniu do kursu franka według tabel kursowych banków i przekształcenie kredytu w „czysty” kredyt złotówkowy, potocznie zwane odfrankowieniem kredytu.

Wspomniany powyżej wyrok TSUE, mimo że dotyczy kredytu indeksowanego, znajdzie również zastosowanie w przypadku podważania kredytów denominowanych we franku szwajcarskim. TSUE stwierdził bowiem, że:

  1. artykuł 6 ust. 1 dyrektywy Rady 93/13/EWG z 5 kwietnia 1993 r. w sprawie nieuczciwych warunków w umowach konsumenckich należy interpretować w ten sposób, że nie stoi on na przeszkodzie temu, aby sąd krajowy, po stwierdzeniu nieuczciwego charakteru niektórych warunków umowy kredytu indeksowanego do waluty obcej i oprocentowanego według stopy procentowej bezpośrednio powiązanej ze stopą międzybankową danej waluty, przyjął, zgodnie z prawem krajowym, że ta umowa nie może nadal obowiązywać bez takich warunków z tego powodu, że ich usunięcie spowodowałoby zmianę charakteru głównego przedmiotu umowy;
  2. artykuł 6 ust. 1 dyrektywy 93/13 należy interpretować w ten sposób, że z jednej strony skutki dla sytuacji konsumenta, wynikające z unieważnienia całości umowy, takie jak te, o których mowa w wyroku z 30 kwietnia 2014 r., Kásler i Káslerné Rábai (C-26/13, EU:C:2014:282), należy oceniać w świetle okoliczności istniejących lub możliwych do przewidzenia w chwili zaistnienia sporu, a z drugiej strony, do celów tej oceny decydująca jest wola wyrażona przez konsumenta w tym względzie;
  3. artykuł 6 ust. 1 dyrektywy 93/13 należy interpretować w ten sposób, że stoi on na przeszkodzie wypełnieniu luk w umowie spowodowanych usunięciem z niej nieuczciwych warunków, które się w niej znajdowały, wyłącznie na podstawie przepisów krajowych o charakterze ogólnym, przewidujących, że skutki wyrażone w treści czynności prawnej są uzupełniane w szczególności przez skutki wynikające z zasad słuszności lub ustalonych zwyczajów, które nie stanowią przepisów dyspozytywnych lub przepisów mających zastosowanie, jeżeli strony umowy wyrażą na to zgodę;
  4. artykuł 6 ust. 1 dyrektywy 93/13 należy interpretować w ten sposób, że stoi on na przeszkodzie utrzymywaniu w umowie nieuczciwych warunków, jeżeli ich usunięcie prowadziłoby do unieważnienia tej umowy, a sąd stoi na stanowisku, że takie unieważnienie wywołałoby niekorzystne skutki dla konsumenta, gdyby ten ostatni nie wyraził zgody na takie utrzymanie w mocy.

Konsekwencją uznania umowy o kredyt hipoteczny za nieważną jest obowiązek zwrotu przez bank kredytobiorcy wszystkich wpłaconych przez niego rat wraz z opłatami z tytułu prowizji i odsetek, zaś kredytobiorca jest zobowiązany zwrócić bankowi otrzymaną kwotę kredytu. Innymi słowy, umowę kredytu uważa się za nieważną od dnia jej zawarcia, co powoduje zwrot świadczeń, jakie strony względem siebie wykonały na podstawie tej umowy.

Konsekwencją zaś uznania za nieważne jedynie klauzul niedozwolonych (abuzywnych) zawartych w umowie o kredyt jest zmiana ich na klauzule zgodne z prawem przy utrzymaniu w mocy pozostałych postanowień umowy. Wyeliminowanie z umowy klauzul abuzywnych doprowadzi do uznania, że w umowie nie nastąpiło przeliczenie kredytu na walutę obcą i kredyt pozostanie kredytem złotowym w wysokości określonej pierwotnie w umowie ze wszystkimi tego konsekwencjami wynikającymi ze stosowania pozostałych postanowień umownych (np. w zakresie sposobu obliczania oprocentowania: złotówki ze stawką LIBOR).

Chociaż to sąd będzie decydował o tym, czy umowa frankowa zostanie uznana w całości za nieważną, czy też za nieważne zostaną uznane tylko jej poszczególne klauzule, to wyrok TSUE dał wyraźną wskazówkę, czym sądy powinny się kierować przy orzekaniu. Jedną z takich wytycznych jest wola konsumenta – to on powinien decydować, czy chce unieważnienia umowy w całości i zwrotu wzajemnych świadczeń, czy też utrzymania jej w mocy, dokonując przewalutowania na złotówki po kursie zaciągnięcia kredytu z pozostawieniem zmiennej stopy LIBOR.

Najbliższe miesiące pokażą, w jakim kierunku pójdzie orzecznictwo sądów polskich po wyroku TSUE.

Aneks do umowy kredytowej jako próba sanowania nieważności postanowień umownych (wyrok TSUE z 9.07.2020 r., C-452/18)

Wygrana z Bankiem Polskiej Spółdzielczości S.A. i BPS 3 Niestandaryzowanym Sekurytyzacyjnym Funduszem Inwestycyjnym Zamkniętym oraz osobą fizyczną

ODSZKODOWANIE OD BANKU ZA NARUSZENIE DÓBR OSOBISTYCH I NAKAZ USUNIĘCIA NARUSZEŃ

  • prawomocny wyrok

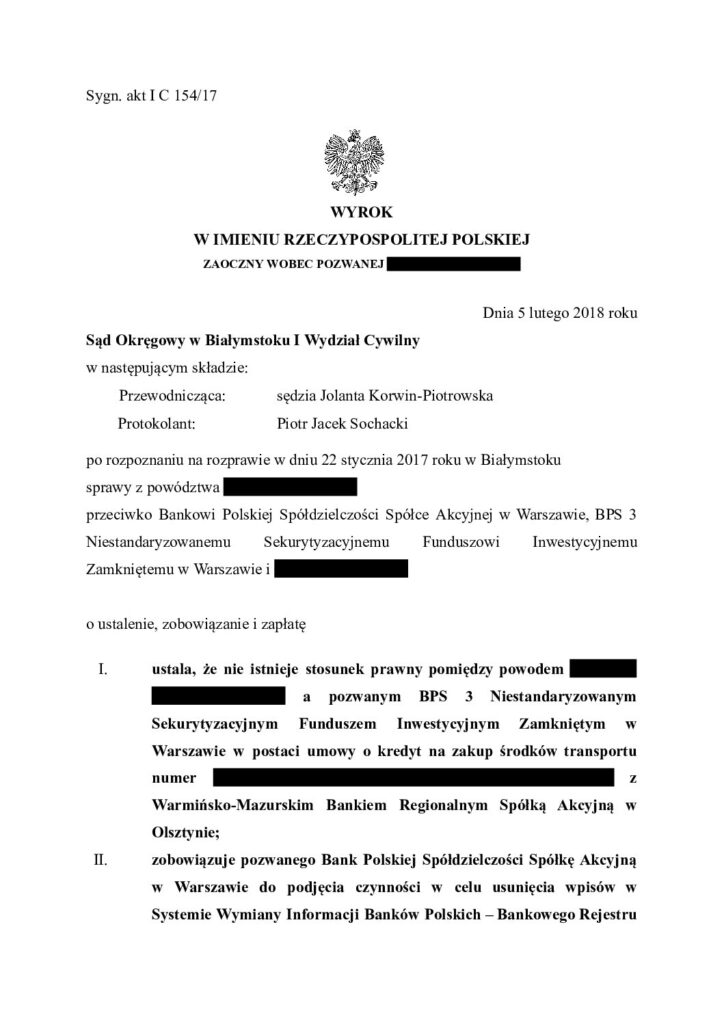
Sąd Okręgowy w Białymstoku wyrokiem z dnia 5 lutego 2018 r., sygn. akt IC 154/17 ustalił nie istnienie stosunku prawnego pomiędzy Klientem Kancelarii (Powodem) a pozwanym BPS 3 Niestandaryzowanym Sekurytyzacyjnym Funduszem Inwestycyjnym Zamkniętym w Warszawie w postaci umowy o kredyt na zakup środków transportu zawartej z Warmińsko-Mazurskim Bankiem Regionalnym S.A.

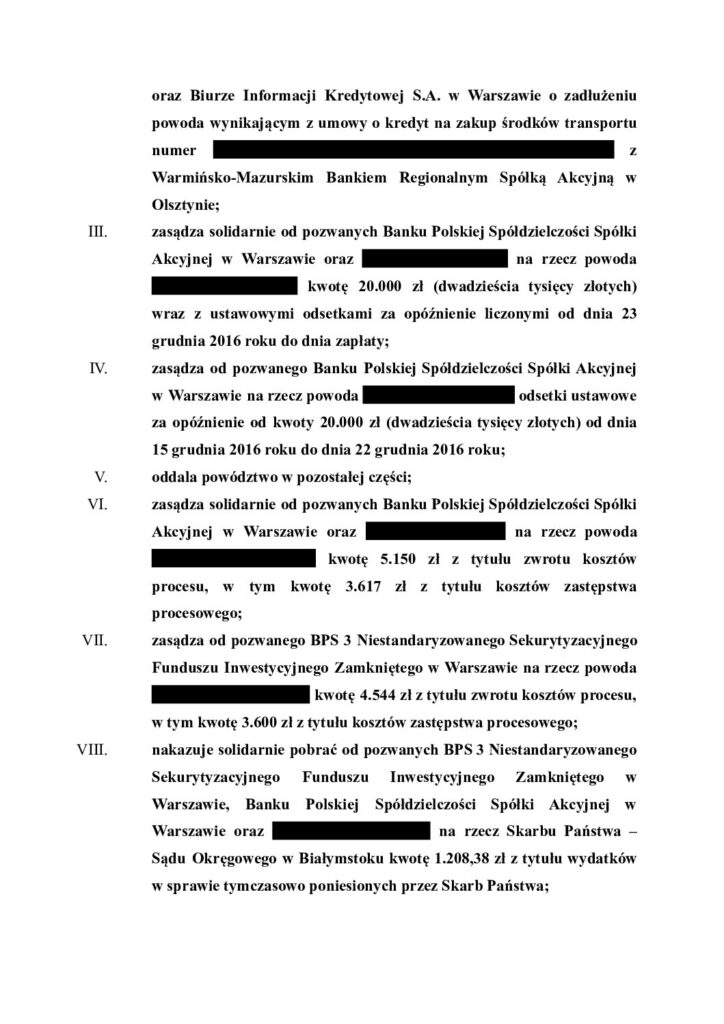
Ponadto Sąd zobowiązał Bank Polskiej Spółdzielczości S.A. (następcę prawnego Warmińsko-Mazurskiego Banku Regionalnego S.A.) do podjęcia czynności w celu usunięcia wpisów w Systemie Wymiany Informacji Banków Polskich – Bankowego Rejestru oraz Biurze Informacji Kredytowej S.A. w Warszawie o zadłużeniu Powoda wynikającym z umowy o kredyt na zakup środków transportu.

Sąd Okręgowy uwzględnił żądanie Klienta Kancelarii o zasądzenie na jego rzecz solidarnie od pozwanych Banku Polskiej Spółdzielczości S.A. (BPS) oraz osoby fizycznej występującej w sprawie zadośćuczynienie za szkodę niemajątkową (krzywdę) w wysokości 20 000 zł wraz z ustawowymi odsetkami za opóźnienie. 

Poza powyższym na rzecz Powoda od każdego z Pozwanych zostały zasądzone koszty procesu, w tym koszty zastępstwa procesowego. 

Żaden z Pozwanych nie wniósł apelacji od wyroku Sądu Okręgowego.

Streszczenie istoty sporu i rozstrzygnięcia:

Przyczyną wszczęcia przez Klienta Kancelarii (Powoda) powództwa przeciwko wyżej wymienionym osobom było bezpodstawne umieszczenie przez Bank danych Powoda w Systemie Wymiany Informacji Banków Polskich – Bankowego Rejestru oraz Biurze Informacji Kredytowej jako dłużnika Banku z tytułu zaciągniętego kredytu. Powód dowiedział się o umieszczeniu jego danych w ww. rejestrach w toku prób uzyskania kredytu na zakup nieruchomości. Banki, w których starał się uzyskać kredyt odmawiały mu z uwagi na jego rzekome zadłużenie ujawnione w rejestrach. W toku czasochłonnej analizy sytuacji Klient Kancelarii ustalił, iż jego była żona, z którą wiązała go wspólność majątkowa małżeńska, podpisała z BPS umowę o kredyt posługując się jego dowodem osobistym oraz obecnością osoby, która podała się za Powoda. BPS nie uzyskawszy spłaty kredytu od kredytobiorców, sprzedało wierzytelność Funduszowi Sekurytyzacyjnemu.

Wobec wykazania w toku procesu, iż Powód nie był stroną umowy o kredyt, Sąd uznał, iż Powoda nie łączy z Bankiem przedmiotowa umowa. W ocenie Sądu nie ulegało wątpliwości, iż pracownicy Banku nie dochowali należytej staranności w momencie zawierania umowy. Staranność powinna się w tym wypadku przejawiać m.in. zbadaniem autentyczności dokumentu tożsamości, porównaniem zdjęcia osoby widniejącej na dokumencie tożsamości z wyglądem osoby składającej podpis, sprawdzeniem danych poprzez zadanie pytań kontrolnych, porównaniem zgodności podpisów na przedkładanych dokumentach z podpisem złożonym na umowie. Powyższe ustalenia dały Sądowi podstawę do nakazania Bankowi usunięcia danych Powoda z rejestru BIK i Systemu Bankowy Rejestr.

Z uwagi zaś na szkodę niemajątkową (krzywdę) jaką poniósł Powód w związku z umieszczeniem jego danych w rejestrach dłużników, bezprawnym przetwarzaniu i zaniechaniu usunięcia nieprawdziwych informacji oraz niemożnością uzyskania kredytu na zakup nieruchomości, co stanowiło naruszenie jego dóbr osobistych w postaci: czci, godności, dobrego imienia, poczucia bezpieczeństwa i prawa do prywatności zostało zasądzone na jego rzecz zadośćuczynienie solidarnie od Banku i byłej żony w wysokości 20 000 zł wraz ustawowymi odsetkami za opóźnienie.

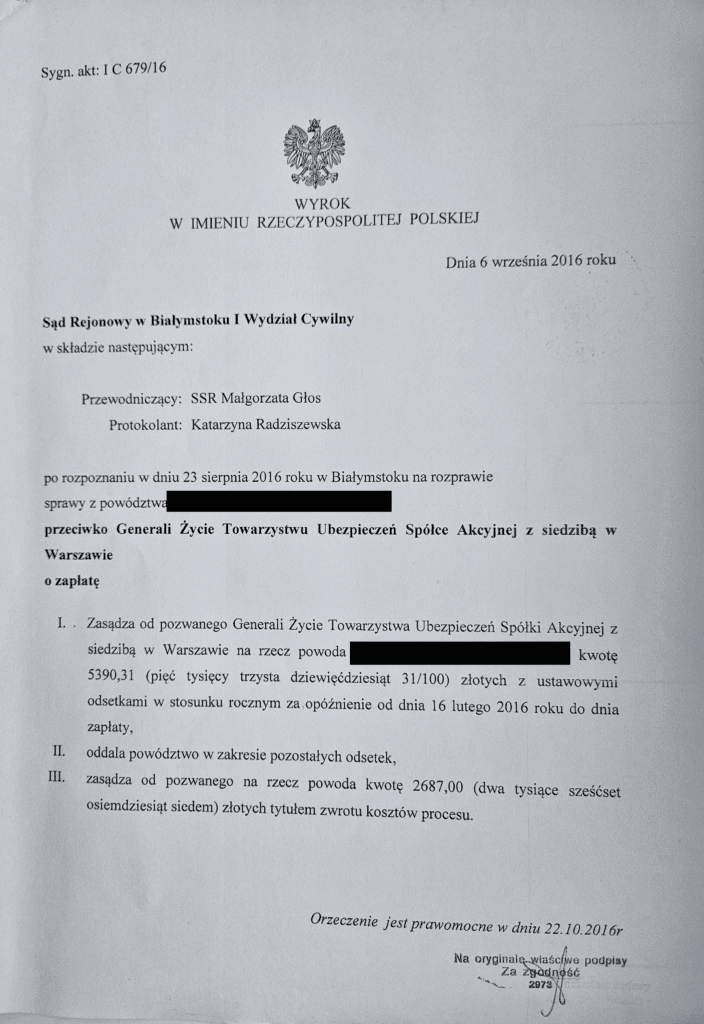
Wygrana z Generali Życie Towarzystwo Ubezpieczeń S.A. opłata likwidacyjna („opłata za wykup”) niezgodna z prawem

  • prawomocny wyrok

Sąd Rejonowy w Białymstoku wyrokiem z dnia 6 września 2016 r., sygn. akt IC 679/16 zasądził na rzecz Klienta Kancelarii zwrot całej opłaty za wykup polisy ubezpieczeniowej z ubezpieczeniowym funduszem kapitałowym. Podstawą zasądzonego zwrotu była niezgodność z prawem (abuzywność) postanowień umowy ubezpieczenia odnoszących się do ustalania wysokości tzw. opłaty za wykup polisy po rozwiązaniu umowy ubezpieczenia, co skutkowało bezskutecznością tych postanowień w stosunku do Powoda. Ubezpieczyciel ustalił wysokość opłaty za wykup na kwotę odpowiadającą wysokości 98% wartości polisy utworzonej ze składki regularnej należnej w pięciu pierwszych latach obowiązywania polisy. Postanowienia umowy nie były indywidualnie ustalane w Klientem, wystarczająco jasno sformułowane oraz zawierały rażącą dysproporcję praw i obowiązków na niekorzyść konsumenta.

Postanowienie ogólnych warunków umowy ubezpieczenia na życie z ubezpieczeniowym funduszem kapitałowym przewidujące, że w razie wypowiedzenia umowy przez ubezpieczającego przed upływem 10 lat od daty zawarcia umowy, ubezpieczyciel pobiera opłatę likwidacyjną powodującą utratę wszystkich lub znacznej części zgromadzonych na rachunku ubezpieczającego środków finansowych, rażąco narusza interesy konsumenta i stanowi niedozwolone postanowienie umowne w świetle art. 385 1 k.c. (por. wyrok SN z 18.12.2013 r., I CSK 149/13).

Sąd podkreślił, iż co do zasady nie można wykluczyć pomniejszenia przez ubezpieczyciela kwoty wypłacanego świadczenia o umówione opłaty, ale powinny wynikać one z kosztów samej usługi lub poniesionych realnych i uzasadnionych wydatków (por. wyrok SN z 19.03.2007, III SK 21/06), co w przedmiotowej sprawie nie miało miejsca.

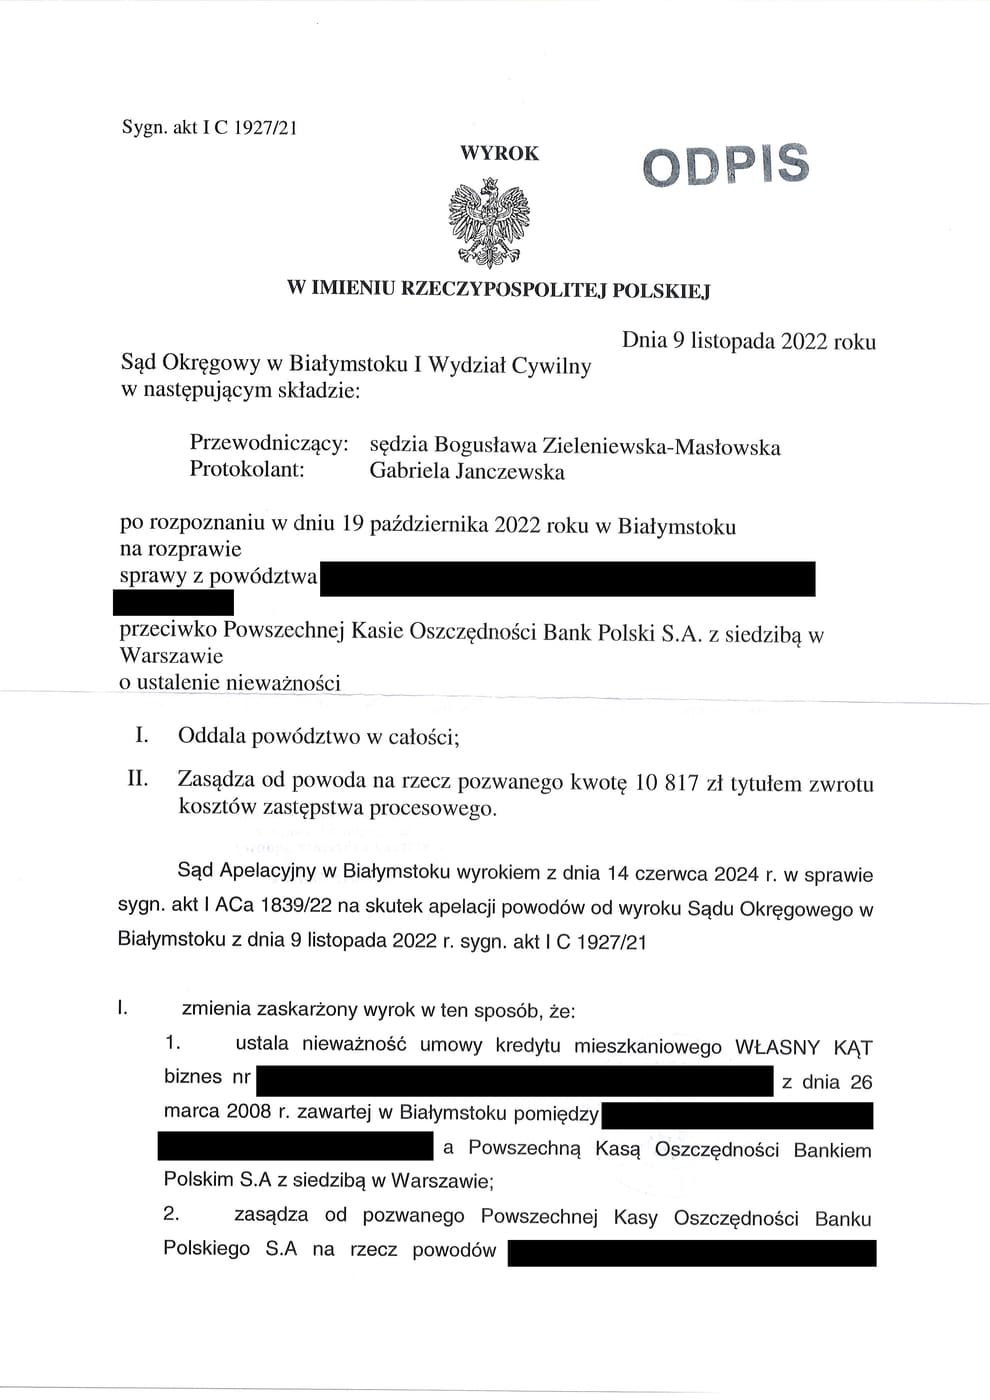
Wygrana z PKO BP S.A. umowa kredytu mieszkaniowego WŁASNY KĄT BIZNES nieważna

prawomocny wyrok

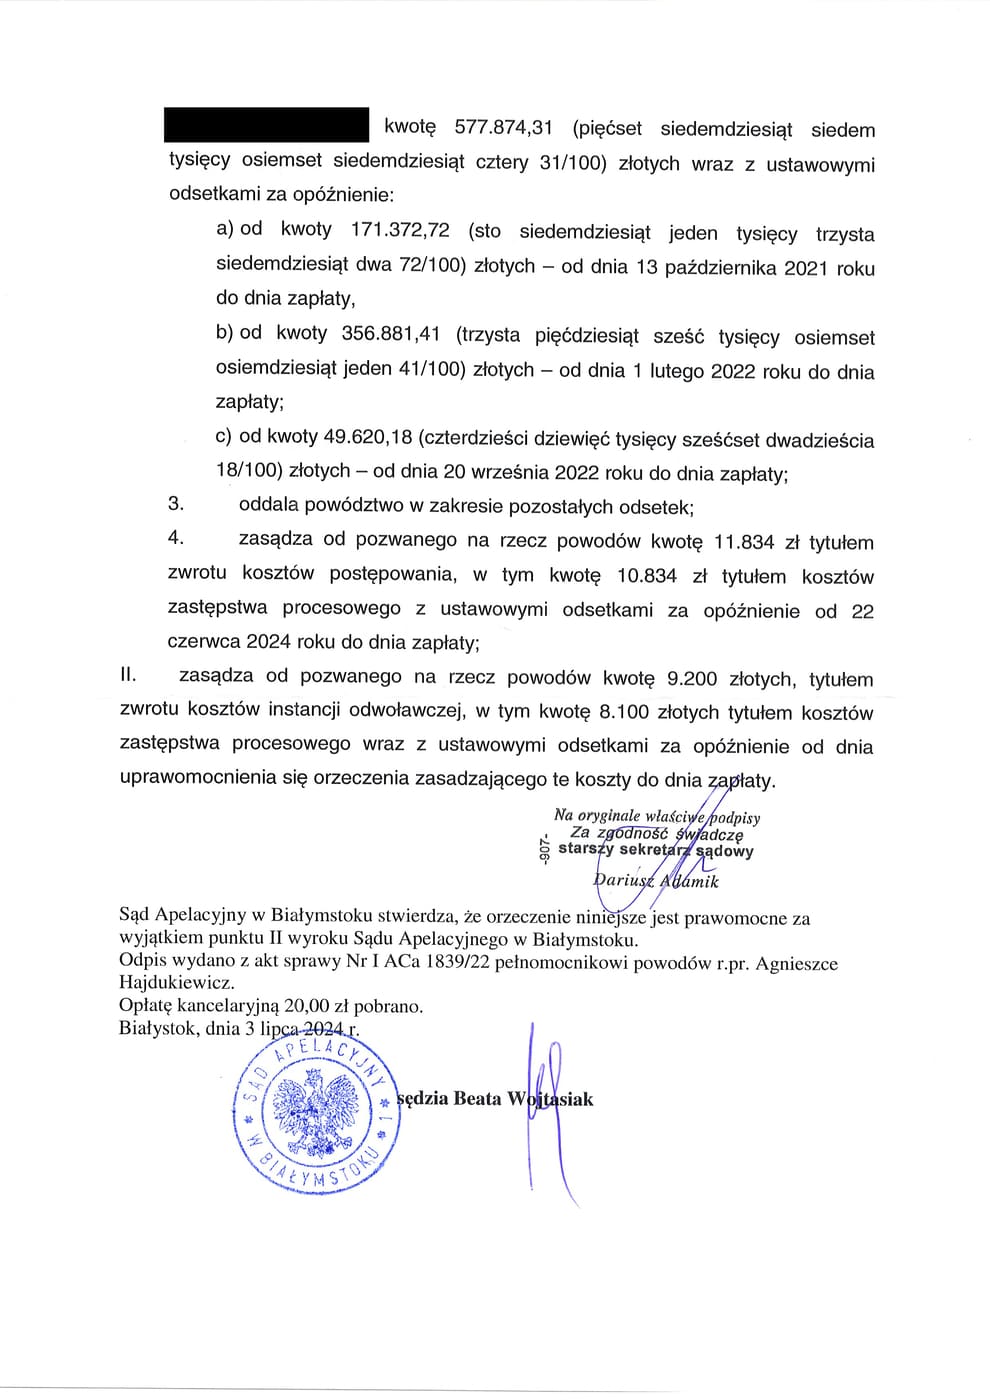
Sąd Apelacyjny w Białymstoku wyrokiem z dnia 14 czerwca 2024 r., sygn. akt I ACa 1839/22 na skutek apelacji Klientów Kancelarii (Powodów) zmienił wyrok Sądu Okręgowego w Białymstoku z dnia 9 listopada 2022 r. sygn. akt IC 1927/21 i ustalił nieważność umowy kredytu mieszkaniowego WŁASNY KĄT BIZNES denominowanego do franka szwajcarskiego oraz zasądził na rzecz Powodów wszystkie kwoty zapłacone przez nich bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie w części roszczenia od dnia wniesienia pozwu, w części od doręczenia Pozwanemu pozwu i od rozszerzenia powództwa do dnia zapłaty (art. 455 k.c.). Ponadto Klientom Kancelarii zostały zasądzone koszty procesu za obie instancje. 

Niniejszy wyrok jest jednym z pierwszych prawomocnych wyroków w Polsce a pierwszym w apelacji białostockiej, w którym Sąd Apelacyjny uznał, zgodnie z naszym stanowiskiem, iż status konsumencki przysługuje kredytobiorcom, którzy zawarli z bankiem umowę kredytową w celu inwestycyjnym, w tym wypadku, w celu zakupu lokalu usługowego na wynajem. 

Podkreślić należy, iż niniejszy wyrok zapadł jeszcze przed wydaniem przez TSUE uchwały z dnia 24 października 2024 r. sygn. C-347/23, w której TSUE wskazał, że zakup mieszkania w celu wynajmu służący kredytobiorcom skonsolidowaniu prywatnego majątku nie pozbawia ich statusu konsumentów.

W przedmiotowej sprawie Sąd Okręgowy odmówił Powodom statusu konsumentów i oddalił powództwo. Co prawda, Sąd I instancji wskazał szereg naruszeń prawa powstałych w okresie przed podpisaniem umowy i w treści umowy opisanych min. w art. 3851 § 1 k.c. i art. 3852 k.c., jednakże wyrażony w umowie wprost cel zaciągnięcia kredytu w postaci zakupu lokalu usługowego na wynajem, nie pozwolił temu Sądowi na zastosowanie wobec kredytobiorców ochrony konsumenckiej.

Z kolei na skutek wniesionej przez nas apelacji Sąd II instancji w pełni podzielił stanowisko Powodów. Sąd Apelacyjny wskazał min., że posiadanie statusu konsumenta należy ustalać na podstawie kryterium funkcjonalnego, sprowadzającego się do oceny czy stosunek umowny wpisuje się w ramy działalności niezwiązanej z wykonywaniem zawodu. Zakup nieruchomości w celu lokowania środków finansowych nie oznacza, że chodzi o działalność zawodową lub gospodarczą. Od działalności gospodarczej lub zawodowej wykluczającej status konsumenta należy odróżnić zachowania mniej aktywne a polegające na czerpaniu pożytków cywilnych z rzeczy lub prawa. Tak więc, na status konsumenta nie wpływa inwestycyjny (zarobkowy) cel nabycia nieruchomości, nawet z zamiarem jej wyłącznego nabycia dla zysku, o ile nie są spełnione cechy działalności gospodarczej.

Czynności prawne wynikające z samodzielnego zarządzania przez konsumenta majątkiem (private asset management), które wiążą się z inwestowaniem posiadanych środków (np. oszczędności) w instrumenty finansowe wchodzą w zakres hipotezy art. 22 1 k.c., o czym wspominał już TSUE w wyroku z 3 października 2019 r., C-208/18.

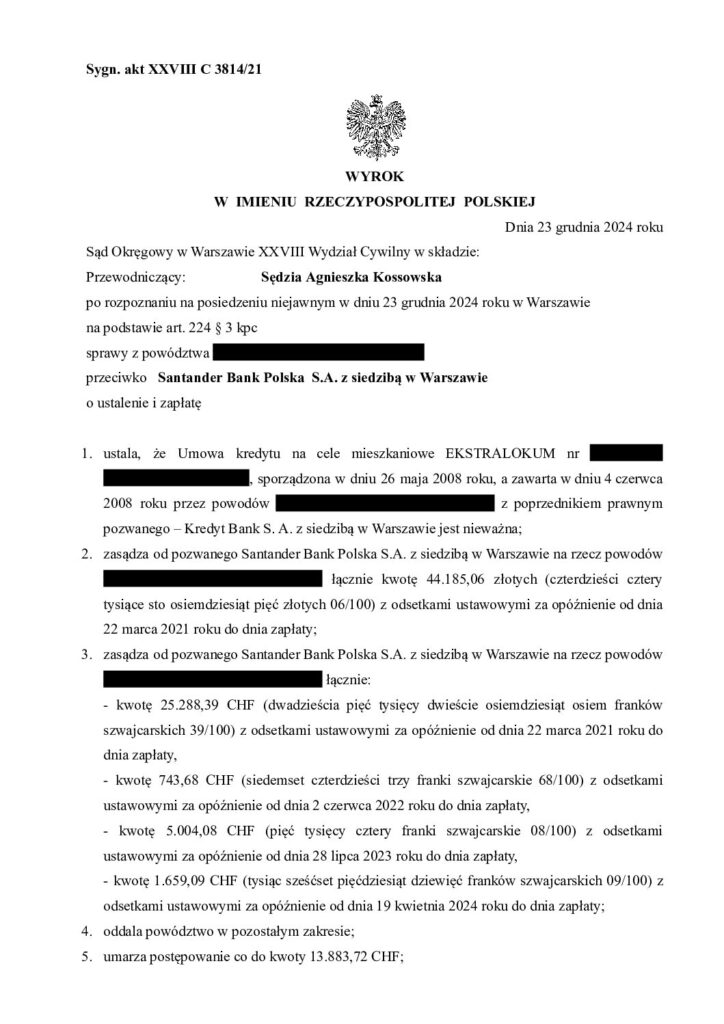
(30) Wygrana z Santander Bank Polska S.A umowa kredytu na cele mieszkaniowe EKSTRALOKUM nieważna

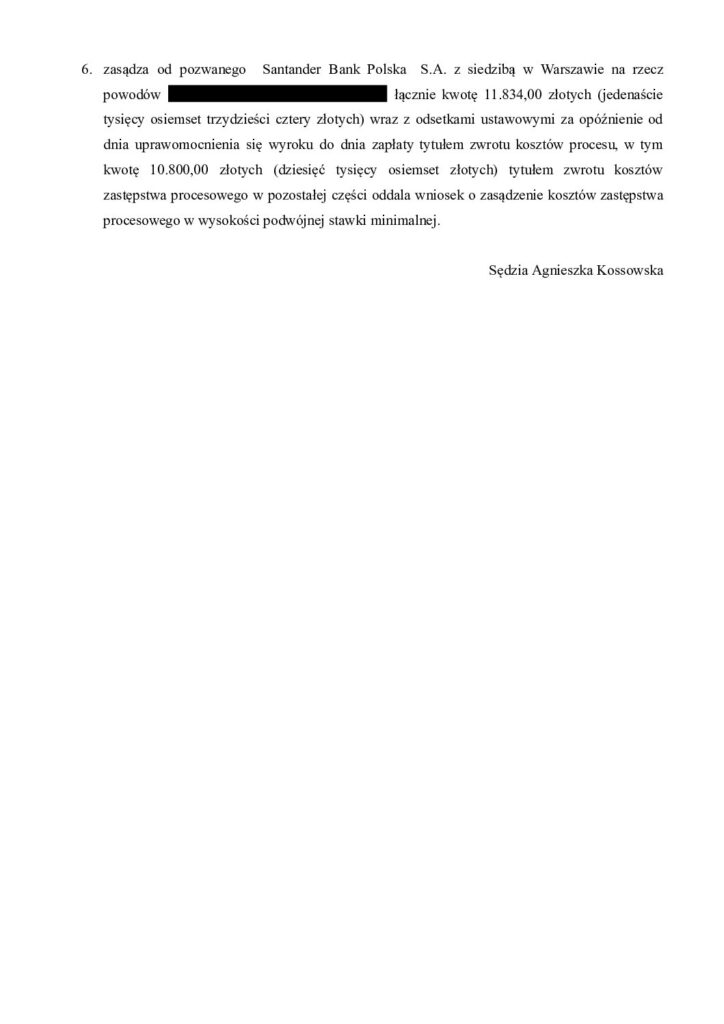
Sąd Okręgowy w Warszawie wyrokiem z dnia 23 grudnia 2024 r., sygn. akt XXVIII C 3814/21 ustalił nieważność umowy kredytu na cele mieszkaniowe EKSTRALOKUM indeksowanej do franka szwajcarskiego min. z powodu zawartych w niej klauzul abuzywnych czyniących tę umowę nieważną. Sąd nie uwzględnił podniesionego przez bank zarzutu zatrzymania i potrącenia.

Na rzecz Klientów Kancelarii zostały zasądzone wszystkie wpłaty zapłacone Bankowi w wykonaniu nieważnej umowy kredytowej wraz z odsetkami ustawowymi za opóźnienie od dnia wskazanego w wezwaniu do zapłaty i rozszerzeniach powództwa oraz koszty zastępstwa procesowego.

Kancelaria Radcy Prawnego Agnieszka Hajdukiewicz
Przegląd prywatności

Ta strona korzysta z ciasteczek, aby zapewnić Ci najlepszą możliwą obsługę. Informacje o ciasteczkach są przechowywane w przeglądarce i wykonują funkcje takie jak rozpoznawanie Cię po powrocie na naszą stronę internetową i pomaganie naszemu zespołowi w zrozumieniu, które sekcje witryny są dla Ciebie najbardziej interesujące i przydatne.